Últimos artículos

BCE aborda la incertidumbre climática en el marco colateral

El BCE está abordando las posibles pérdidas financieras vinculadas al cambio climático en su marco de garantía. Sus nuevos factores climáticos garantizan que la vulnerabilidad de las empresas a los shocks de transición se considere al evaluar el valor de los bonos corporativos utilizados como garantía en los préstamos a los bancos.

El 15 de junio de 2026 el BCE introdujo los factores climáticos en su marco colateral. Esto significa que las incertidumbres relacionadas con el cambio climático son ahora una consideración adicional para evaluar cuánto pueden pedir prestado los bancos cuando utilizan los bonos corporativos como garantía. Los factores climáticos complementan las medidas de control de riesgos existentes al proteger el balance del BCE contra los choques inesperados de transición climática. Se revisarán periódicamente para reflejar los nuevos datos, los desarrollos regulatorios y los avances en las capacidades de evaluación de riesgos.

BCE necesita conocer los factores climáticos

El BCE presta dinero a los bancos para dirigir los tipos de interés a corto plazo. Esto, en última instancia, ayuda a mantener la inflación cerca de nuestra meta. Para mitigar los riesgos financieros al conceder estos préstamos, el BCE solicita garantías de alta calidad. Pero incluso esta garantía puede estar expuesta a riesgos. Y es por ello que el BCE aplica una serie de medidas de control de riesgos para protegerse contra pérdidas financieras. Una característica destacada del marco de garantías son los “recortes de pelo”: al decidir cuánto pueden pedir prestado los bancos, el BCE reduce el valor que asigna a los activos de garantía. De esta manera, mantiene un amortiguador de seguridad entre el precio de mercado de un activo y la cantidad de dinero que un banco puede pedir prestado contra ese activo.

El cambio climático introduce consecuencias económicas y financieras sin precedentes, inciertas y potencialmente graves para las empresas que pueden no reflejarse en los datos históricos de precios que se utilizan para calibrar los recortes de activos. Por ejemplo, los choques de transición inesperados relacionados con el movimiento hacia una economía baja en carbono pueden afectar los modelos de negocio de las empresas, la rentabilidad y el valor de los activos que poseen. Tales choques pueden ocurrir en reacción a los cambios en las políticas climáticas, los desarrollos tecnológicos y las cambiantes preferencias de los consumidores. Como resultado de un shock de transición, el valor de los activos financieros emitidos por las empresas expuestas podría caer por debajo del valor posterior al corte de pelo hasta ahora asignado a esos activos. Es por eso que los factores climáticos reducen aún más el valor que el BCE asigna a ciertos bonos corporativos utilizados como garantía, dependiendo de la exposición del emisor a incertidumbres relacionadas con el clima. En pocas palabras, si un emisor corporativo está más expuesto a futuros choques de transición climática, un banco puede ser capaz de pedir prestado menos en contra del mismo valor de los bonos. Dado el entorno actual de los bajos niveles de endeudamiento y el uso limitado de los bonos corporativos como garantía, se espera que el efecto inmediato de los factores climáticos en los bancos sea limitado.

Los factores climáticos se diseñan en dos pasos

Debido a que muchos de los efectos futuros del cambio climático no tienen precedentes, el BCE no puede simplemente confiar en los datos históricos para evaluar su impacto potencial. En cambio, lleva a cabo un análisis de escenarios con visión de futuro, utilizando un enfoque de dos pasos.

En el primer paso, el BCE construye una puntuación de incertidumbre para cada bono corporativo que los bancos pueden utilizar como garantía. Esta puntuación no mide directamente la incertidumbre climática. Sin embargo, permite identificar activos que son más o menos sensibles a los choques climáticos. Esta puntuación es producto de tres componentes: factor de estrés, exposición y vulnerabilidad.

El componente factor de estrés capta el impacto potencial de un shock de transición en los valores de los activos financieros para diferentes sectores; por ejemplo, un shock probablemente tendría un impacto financiero más fuerte en el sector de servicios públicos intensivos en carbono que en el sector de software y servicios. En comparación con un escenario de referencia sin tal shock, el factor estresante mide cómo los valores de los activos disminuyen a nivel del sector y puede entenderse como un “factor de mercado” común aplicado a todas las empresas del mismo sector.

La exposición se evalúa a nivel firme, utilizando información sobre las emisiones de gases de efecto invernadero, los objetivos de descarbonización y la calidad de las divulgaciones relacionadas con el clima. Dentro del mismo sector, las empresas difieren en qué tan bien están alineadas con la transición a una economía baja en carbono. Por lo tanto, el componente de exposición mide la sensibilidad de una empresa individual a los choques a nivel sectorial.

La vulnerabilidad se evalúa a nivel de activo y está representada por la raíz cuadrada del vencimiento residual del activo. Los valores más largos se tratan como más vulnerables a los shocks porque una mayor parte de sus flujos de efectivo está expuesta a la evolución futura de la transición.

En conjunto, estos tres componentes determinan qué tan sensible es un vínculo a los choques de transición (ver Gráfico 1). Dependiendo de las características del sector, los bonos emitidos por empresas con mayores emisiones, planes de transición más débiles o divulgaciones menos completas relacionadas con el clima, así como los bonos con vencimientos residuales más largos, reciben puntajes de incertidumbre más altos y, por lo tanto, se tratan como más expuestos a la incertidumbre de transición.

En el segundo paso, la puntuación de incertidumbre específica de los activos se transforma en un factor climático. Los puntajes de incertidumbre son números absolutos que, en teoría, pueden alcanzar niveles muy altos. Debido a que esto no es práctico para fines de gestión de riesgos, los factores climáticos se reescalan para variar en un rango estrecho que establece el Consejo de Gobierno. Este paso asegura que los puntajes de incertidumbre se traduzcan en cifras que tienen el mismo efecto que los recortes de valoración tradicionales y reduzcan el valor de garantía asignado específicamente para las incertidumbres relacionadas con el clima.

Como resultado, los factores climáticos representan una reducción adicional en el valor de la garantía asignada al activo. Esto se suma a los recortes de valoración regulares aplicados bajo el marco de garantía existente.

Para ilustrar cómo funciona esto, tomemos un ejemplo simple: supongamos que un bono tiene un valor de mercado de 100 €, un corte de pelo de valoración estándar del 10% y un factor climático de 0.978. La cantidad de liquidez que el banco puede recibir por este bono es, por lo tanto, de 100 × (1 − 0,10) × 0.978 = €88, en lugar de los € 90 habría podido pedir prestado antes de la introducción del factor climático.

Los factores climáticos están calibrados para reducir la exposición del BCE a la incertidumbre de transición, al tiempo que garantizan que los bancos tengan suficientes garantías para participar en las operaciones de política monetaria. En el diseño inicial, la reducción en el valor de la garantía se limita a un cierto máximo para los activos que son los más sensibles a los choques de transición inesperados. Esto se basa en los resultados de la última prueba de estrés climático del BCE. Los sectores de servicios públicos, materiales y transporte tienden a tener factores climáticos bajos, lo que refleja su alta exposición a la transición, la intensidad del capital, la sensibilidad regulatoria y la dependencia de los combustibles fósiles. Un factor climático bajo refleja una alta incertidumbre e implica una reducción relativamente grande del valor de las garantías. Por el contrario, el software y los servicios al consumidor tienden a tener altos factores climáticos, ya que esta industria depende menos de los combustibles fósiles y, por lo tanto, está menos expuesta a los choques de transiciones. Al mismo tiempo, las diferencias dentro de los sectores son sustanciales, porque las emisiones de los emisores, los planes de transición, las divulgaciones y los vencimientos de los bonos pueden variar ampliamente. El gráfico 2 muestra cómo los puntajes de incertidumbre varían entre los sectores económicos y el universo de los bonos movilizados emitidos por corporaciones no financieras. Las puntuaciones de incertidumbre elevadas se traducen en reducciones relativamente altas en el valor asignado a la garantía.

Factores climáticos: una adición al conjunto de herramientas para abordar las incertidumbres relacionadas con el clima

Los factores climáticos están diseñados para complementar los controles de riesgo de garantía existentes del BCE. Los recortes de valoración regulares son muy adecuados para cubrir los riesgos financieros observados en los datos históricos utilizados para calibrarlos. Al mismo tiempo, son menos capaces de capturar posibles choques climáticos, ya que los datos históricos sobre tales choques son limitados. Por lo tanto, los factores climáticos agregan una superposición de precaución a futuro a las valoraciones de las garantías, lo que ayuda a tener en cuenta las incertidumbres relacionadas con el clima que pueden no reflejarse en los recortes regulares de valoración.

Los factores climáticos también difieren de las evaluaciones regulares del riesgo de crédito del BCE. Las calificaciones crediticias y las probabilidades de incumplimiento se centran en la probabilidad de que un emisor de bonos no cumpla con sus obligaciones. Por el contrario, los factores climáticos se centran en cambio en cómo puede cambiar el valor de mercado de un activo debido a las incertidumbres relacionadas con el clima. En este sentido, no cuentan dos veces el impacto de los choques de transición climática en el riesgo de impago, sino que abordan un canal diferente a través del cual la incertidumbre climática puede afectar el valor colateral. Por lo tanto, añaden un instrumento más al conjunto de herramientas para hacer frente a los riesgos financieros.

A medida que los riesgos climáticos evolucionan, también lo harán los factores climáticos recién introducidos. Tras su introducción el 15 de junio, el Consejo de Gobierno del BCE revisará periódicamente los factores climáticos, incluido su alcance y calibración. De esta manera, podemos garantizar que tenemos en cuenta la creciente disponibilidad de datos, los desarrollos regulatorios relevantes y los avances en las capacidades de evaluación de riesgos.


La auditoría gana terreno en la elaboración de informes de sostenibilidad a nivel global

La presentación de informes de sostenibilidad se mantiene estable, pero la necesidad de auditorías va en aumento. Según un nuevo estudio de la Federación Internacional de Contadores (IFAC) y el AICPA & CIMA, el 73 % de las mayores empresas del mundo ahora obtienen algún tipo de auditoría sobre sus divulgaciones de sostenibilidad. Esta cifra representa un aumento con respecto al 69 % del año anterior y al 51 % de hace cinco años.

El quinto informe anual State of Play analiza las prácticas de presentación de informes y auditoría ESG en 22 jurisdicciones, basándose en datos de 1400 empresas. Si bien casi todas las empresas (98 %) informan ahora sobre sostenibilidad, la información relativa a los gases de efecto invernadero sigue siendo la que se audita con mayor frecuencia, con las firmas de auditoría a la cabeza en la mayoría de los mercados, a pesar de algunos cambios en la cuota de mercado de los proveedores.

Los resultados revelan un fuerte impulso, especialmente en las jurisdicciones que se preparan para la implementación de estándares obligatorios. El aumento de la supervisión por parte de los auditores legales —en particular cuando la información sobre sostenibilidad se incluye en los informes anuales o integrados— indica una creciente alineación entre la información financiera y la información ESG.

Una mayor garantía y una integración más sólida entre la información financiera y la de sostenibilidad refuerzan la necesidad de datos coherentes, estructurados y útiles para la toma de decisiones. Resulta evidente que los inversores desean que la información sobre sostenibilidad que consultan sea obligatoria, coherente, comparable, auditada y digital.

Un estudio de IFAC, AICPA y CIMA revela que cada vez más empresas globales buscan garantías sobre sus informes de sostenibilidad.

  • El porcentaje de empresas que realizan informes de sostenibilidad se mantuvo sin cambios en el 98%.
  • El 73% de las empresas obtuvieron garantías sobre al menos algunas de sus divulgaciones de sostenibilidad.
  • Las emisiones de gases de efecto invernadero siguen siendo la categoría de información sobre sostenibilidad más ampliamente verificada.

Casi tres de cada cuatro de las mayores empresas globales solicitaron garantías sobre algún aspecto de sus divulgaciones de sostenibilidad, según un informe actualizado de la Federación Internacional de Contadores (IFAC) y AICPA & CIMA. Este estudio constituye la quinta edición anual de referencia que ahora incluye datos de 2023.

Según el informe «El estado actual: Divulgación y garantía de sostenibilidad (Tendencias y análisis a cinco años, 2019-2023)», el 73 % de las grandes empresas de los países del G20 obtuvieron garantías sobre sus divulgaciones de sostenibilidad en 2023, frente al 69 % del año anterior. Cinco años antes, esa cifra se situaba en el 51 %. La mayoría de las garantías, tanto entonces como ahora, tienen un alcance limitado.

Las firmas de auditoría —a diferencia de los consultores u otros proveedores de servicios— siguen liderando (55 %) la prestación de servicios de aseguramiento sobre la divulgación de información sobre sostenibilidad por parte de grandes empresas globales, con amplias variaciones entre países. La cuota de mercado general de las firmas de auditoría disminuyó del 58 % en 2022, si bien existen factores atenuantes para esta caída, entre ellos:

  • Consolidación de informes: en la Unión Europea, donde históricamente las firmas de auditoría proporcionan la mayor parte de la garantía de sostenibilidad, comenzaron a emitir un único informe de garantía en lugar de una serie de informes separados, lo que redujo el número total de informes emitidos, aunque para un mayor número de clientes de garantía.
  • Es más probable que las consultoras y los proveedores de servicios que no son empresas de auditoría emitan múltiples informes de verificación relacionados con los gases de efecto invernadero (por ejemplo, en Corea del Sur se generaron un promedio de 2,5 informes de verificación por empresa durante 2023).
  • Cuando las empresas obtienen una certificación por primera vez, suelen centrarse en la información relacionada con los gases de efecto invernadero y comienzan por contactar con otros proveedores de servicios especializados en ese ámbito.

El informe destaca el mayor uso de firmas de auditoría con respecto al año anterior en varios mercados importantes en 2023, incluidos Singapur (+6 puntos porcentuales), Sudáfrica (+4), el Reino Unido (+5) y Estados Unidos (+5). En este último caso, la participación de las firmas de auditoría en la garantía de sostenibilidad aumentó del 23 % al 28 %.

“Los auditores tienen amplios requisitos de formación, se adhieren a estrictas normas de independencia y poseen una visión profunda e integral del negocio, los procesos y el perfil de riesgo de una organización”, afirmó Susan Coffey, CPA, CGMA, directora ejecutiva de contabilidad pública de AICPA y CIMA. “Eso los convierte en candidatos ideales para realizar auditorías de sostenibilidad, y estamos viendo que muchos consejos de administración y comités de auditoría respaldan esta opinión a medida que la información corporativa madura”.

Actualmente, más de tres cuartas partes de las empresas incluyen información sobre sostenibilidad en sus informes anuales o integrados, junto con sus estados financieros. Las organizaciones que incluyen información sobre sostenibilidad en sus informes anuales o integrados recurren mayoritariamente a su auditor externo para obtener garantías sobre dicha información.

«Las mayores empresas globales han respondido positivamente a los sistemas voluntarios de información y garantía de sostenibilidad, impulsados por la demanda de los inversores», declaró Lee White, director ejecutivo de la IFAC. «Con la implementación de nuevos estándares globales, los reguladores cuentan ahora con las herramientas necesarias para pasar gradualmente de la divulgación voluntaria a la obligatoria, lo que prevemos impulsará aún más la información sobre sostenibilidad de alta calidad, coherente y comparable para el público inversor y todas las partes interesadas. La IFAC y sus miembros, incluidos el AICPA y el CIMA, mantienen su compromiso de apoyar esta transición, promoviendo la confianza, la buena gobernanza y la alineación global en la divulgación de información sobre sostenibilidad, unidos para construir un futuro en el que la información sobre sostenibilidad goce del mismo nivel de confianza que la información financiera».

Entre otros aspectos destacados del estudio actualizado:

  • Casi todas las empresas (el 98%) informan sobre algún aspecto relacionado con la sostenibilidad. Esta cifra no ha variado con respecto al año pasado.
  • El uso de información sobre sostenibilidad en los informes anuales sigue en aumento. Alrededor del 44 por ciento de las empresas la incluyeron en su informe anual, frente al 18 por ciento de hace cinco años.
  • Cinco jurisdicciones registraron aumentos de dos dígitos en la garantía de sostenibilidad en 2023: Hong Kong, Indonesia, México, Rusia y Arabia Saudita.

Acerca del estudio:

IFAC, AICPA y CIMA colaboraron para comprender las prácticas de informes y aseguramiento de la sostenibilidad a nivel mundial, recopilando informes que contienen información ambiental, social y de gobernanza (ESG) en 22 jurisdicciones. Se analizaron aproximadamente 1400 empresas: 100 de cada una de las seis economías más grandes y 50 empresas de las 16 jurisdicciones restantes. El presente informe incluye datos de 2019 a 2023. La metodología completa está disponible en el estudio.

Acerca de AICPA y CIMA, la Asociación Internacional de Contadores Profesionales Certificados: AICPA y CIMA, como la Asociación Internacional de Contadores Profesionales Certificados (la Asociación), impulsan la profesión global de contabilidad y finanzas a través de su labor en nombre de 597 000 miembros, candidatos y profesionales registrados de AICPA y CIMA en 188 países y territorios. Juntos, somos líderes mundiales en temas de contabilidad pública y de gestión mediante la promoción, el apoyo a la licencia de CPA, la designación CGMA y las credenciales especializadas, la formación profesional y el liderazgo intelectual. Generamos confianza al empoderar a nuestros miembros, candidatos y profesionales registrados con el conocimiento y las oportunidades para ser líderes en la ampliación de la prosperidad para un futuro más inclusivo, sostenible y resiliente.

Acerca de la Federación Internacional de Contadores (IFAC): Al conectar y unir a sus miembros, hace que la profesión contable sea verdaderamente global.

Las organizaciones miembros de la IFAC son defensoras de la integridad y la calidad profesional, y llevan con orgullo su membresía como distintivo de reconocimiento internacional.

La IFAC y sus miembros trabajan juntos para dar forma al futuro de la profesión a través del aprendizaje, la innovación, una voz colectiva y el compromiso con el interés público.


Los bancos han ajustado sus préstamos en respuesta a las tensiones comerciales

Las tensiones comerciales mundiales se han convertido en una fuente importante de riesgo para las empresas con negocios transfronterizos. Esta publicación analiza los préstamos corporativos y los datos de la encuesta sobre las condiciones de los préstamos bancarios para examinar cómo los bancos han ajustado sus políticas de préstamos en respuesta.

Los cambios en las políticas comerciales mundiales y el aumento de las tensiones comerciales plantean un desafío para las empresas de la zona del euro, en particular las que operan a nivel internacional. Para los bancos, estos desarrollos aumentan el riesgo de crédito: las empresas afectadas pueden enfrentar una demanda volátil, interrupciones de la oferta y márgenes reducidos, y pueden tener más dificultades para pagar sus deudas.

Esta publicación analiza cómo los bancos de la zona euro han respondido al aumento de las tensiones comerciales desde 2025, aprovechando los análisis granulares de las carteras de préstamos de Ana Crédito y datos de la encuesta de la encuesta sobre los préstamos bancarios de la zona del euro (BLS). Se centra en el comercio con los Estados Unidos, que ha estado en el centro de los recientes cambios de política, incluidos los aranceles de base amplia impuestos en 2025.

Nuestros hallazgos muestran que los bancos han respondido a estos riesgos intensificando su seguimiento de los prestatarios expuestos. También han adoptado una postura más cautelosa cuando se presta a las empresas. Estos ajustes fueron más pronunciados entre los bancos más expuestos a los riesgos comerciales, particularmente cuando tales riesgos agravaron las vulnerabilidades corporativas existentes. Para las empresas, los mayores riesgos comerciales no solo han llevado a condiciones de préstamo más estrictas, sino que también han disminuido la demanda de préstamos.

Riesgo comercial desigual en las carteras de préstamos de los bancos de la zona del euro

La exposición de los bancos de la zona del euro al riesgo comercial depende tanto de la importancia del comercio para sus prestatarios corporativos como de la participación de las empresas o sectores afectados en sus carteras de préstamos. Medimos esta exposición en dos pasos. En primer lugar, calculamos la participación del valor añadido de la zona del euro consumido en los Estados Unidos y la participación del valor añadido de los Estados Unidos incorporado en la producción de las empresas de la zona del euro. En segundo lugar, promediamos estas acciones a nivel bancario, ponderándolas por la exposición de cada banco individual a países y sectores específicos. Esto nos permite capturar la exposición de los bancos de la zona del euro para comerciar con los Estados Unidos a través de sus carteras de préstamos, en función de la dependencia de sus prestatarios corporativos en las exportaciones e importaciones de los Estados Unidos.

Surgen tres ideas clave:

En primer lugar, los bancos de la zona del euro están más expuestos a los riesgos relacionados con la exportación de Estados Unidos que a los riesgos relacionados con la importación. En el gráfico 1, la zona azul (que muestra los bienes y servicios exportados a los Estados Unidos) se posiciona más a la derecha, lo que indica una mayor exposición general. Mientras tanto, la zona amarilla (que representa bienes y servicios importados de los Estados Unidos) se concentra aún más a la izquierda, lo que refleja una menor exposición.

En segundo lugar, los riesgos relacionados con la exportación del comercio con los Estados Unidos varían de un banco a otro, como lo indica la amplia distribución azul, con muchos bancos solo moderadamente expuestos. Por el contrario, los riesgos relacionados con la importación se concentran en el rango de baja exposición, lo que sugiere que la mayoría de los bancos enfrentan riesgos limitados de las importaciones de los Estados Unidos.

En tercer lugar, un pequeño número de bancos están muy expuestos a los riesgos comerciales derivados de las exportaciones de la zona del euro a los Estados Unidos, como lo demuestra la larga cola derecha de la distribución azul.

Entonces, ¿cómo afectan estas exposiciones a los préstamos de los bancos de la zona del euro? En 2025, aproximadamente la mitad de los bancos que participaron en la zona euro BLS informaron que los riesgos comerciales eran importantes y esperaban niveles similares de exposición en 2026. Por lo tanto, los altos aranceles sobre las exportaciones de la UE a los Estados Unidos y la incertidumbre comercial en curso pueden influir en las condiciones de crédito de los bancos, como se explora en la siguiente sección.

Tensiones comerciales y una oferta de crédito más estricta

Es probable que el aumento de las tensiones comerciales haya llevado a condiciones de préstamo más estrictas para las empresas, en particular las que dependen de las exportaciones a los Estados Unidos. Para cuantificar este efecto, analizamos la relación entre los préstamos bancarios y la exposición de los bancos a los riesgos comerciales en los mercados de exportación. Dado que los cambios en los préstamos también pueden reflejar una menor demanda de préstamos, impulsada por una disminución de la inversión debido a los aranceles y la incertidumbre, hemos utilizado datos granulares de AnaCredit para aislar el efecto sobre la oferta de préstamos bancarios.

El gráfico 2 sugiere que los bancos más expuestos a los prestatarios que exportan a los Estados Unidos han reducido su oferta de préstamos desde abril de 2025. Esta disminución coincidió con el aumento de las tensiones comerciales, en particular la amenaza de los aranceles. Se estima que el impacto de la disminución en la oferta de préstamos se ha pronunciado más entre abril y octubre de 2025, cuando las disputas comerciales entre Estados Unidos y la UE estaban en su punto máximo. Luego se moderó más tarde ese año a medida que el sentimiento comercial mejoró después del acuerdo marco comercial preliminar entre Estados Unidos y la UE negociado durante el verano y a medida que la incertidumbre política se redujo.

Estos hallazgos resaltan cómo un entorno comercial volátil y aranceles más altos pueden influir en la evaluación de riesgos de los bancos, lo que lleva a una oferta de crédito más estricta.

Los datos de la BLS lo confirman desde mediados de 2025, varios bancos han reportado cambios en el comportamiento de los préstamos debido a los riesgos comerciales. Mientras que algunos bancos optaron por monitorear la situación de cerca sin alterar los estándares de crédito, otros los endurecieron, particularmente para las empresas de sectores altamente expuestos a los riesgos comerciales. En algunos casos (por ejemplo, en la industria del automóvil) el endurecimiento del comercio agravó las vulnerabilidades estructurales preexistentes.

Un 11% neto de los bancos reportó estándares de crédito más estrictos en 2025 debido a los cambios en las políticas comerciales globales y la incertidumbre asociada, con efectos similares esperados en 2026. Estas decisiones fueron impulsadas por una menor tolerancia al riesgo y preocupaciones sobre la calidad del crédito, lo que refleja una mayor prudencia a pesar de los sólidos balances de los bancos en general. Mientras tanto, las tensiones comerciales también amortiguaron la demanda de préstamos de las empresas: un -6% neto de los bancos reportó una disminución en 2025, mientras que un -3% neto esperaba que esta disminución continuara en 2026.

Conclusiones

En general, la incertidumbre de la política económica ha debilitado la dinámica crediticia. Las recientes tensiones comerciales han exacerbado este impacto, no solo reduciendo la demanda de préstamos, sino también al llevar a los bancos más expuestos a las empresas que exportan a los Estados Unidos a endurecer aún más sus condiciones de préstamo. Si bien los bancos de la zona del euro continúan manteniendo sólidos balances, se han visto obligados a ajustar su planificación estratégica regularmente y adoptar prácticas de préstamo más cautelosas para superar estos riesgos relacionados con el comercio.


Nuevo liderazgo en la SEC, nueva dirección con prioridades digitales sobre la mesa

El nuevo presidente de la Comisión de Bolsa y Valores de Estados Unidos (SEC), Paul S. Atkins, pronunció este mes su primer discurso, lo que indica un nuevo comienzo en la SEC. ¿Prioridades? Un marco coherente para los activos digitales, una revisión de las prácticas de aplicación de la ley y una renovación de la infraestructura tecnológica de la agencia.

La directriz incluye un renovado enfoque en los activos digitales —encomendando al Comisionado Peirce la tarea de promover un marco criptográfico coherente—, así como una reevaluación de las prácticas de aplicación de la ley a la luz de las recientes decisiones judiciales.

Atkins también se refirió a la reducción de personal de la agencia, que disminuyó un 15 % este año. Atkins fue franco: algunos de esos puestos se cubrirán, pero no se espera que la plantilla se recupere por completo a corto plazo. Mientras tanto, se prevé una revisión exhaustiva de los contratos de TI, con el objetivo de fortalecer los sistemas y aumentar la eficiencia.

Esto indica un período de consolidación y reorientación para la SEC. Atkins parece decidido a alinear la misión de la agencia —la protección de los inversores, la formación de capital y la creación de mercados justos— con una visión realista de su capacidad actual y su marco legal.

La experiencia del presidente Atkins, su compromiso de larga data con la claridad regulatoria y su disposición para abordar desafíos complejos serán de vital importancia a medida que la agencia se adapta a un panorama financiero en rápida evolución. Esperamos con interés ver cómo su liderazgo moldea el próximo capítulo de la supervisión del mercado en los Estados Unidos.

Discurso de apertura en el encuentro con el público de la SEC.

Reunión pública de la SEC

Muchas gracias por asistir a nuestra primera reunión abierta. A quienes me acompañan desde nuestra sede en Washington, me alegra mucho verlos. Y, por supuesto, les doy una bienvenida especial a quienes nos acompañan desde nuestras oficinas regionales en todo el país.

Me complace que podamos reunirnos hoy para hablar sobre la SEC; nuestra importante misión en nombre de nuestros conciudadanos, inversores y contribuyentes; así como algunas de mis prioridades como su nuevo presidente.

Ante todo, me enorgullece anunciar que en la SEC estamos iniciando una nueva etapa. Retomamos nuestra misión fundamental, la que el Congreso nos encomendó. Todos conocemos de memoria la triple misión enunciada por el Congreso en la Ley del Mercado de Valores: proteger a los inversores, fomentar la formación de capital y garantizar mercados justos, ordenados y eficientes. Estas frases aparecen en nuestro sitio web, en las paredes de este edificio y en nuestras declaraciones públicas. Son la esencia de lo que nos motiva a trabajar cada día.

La protección del inversor es la piedra angular de nuestra misión: exigir responsabilidades a quienes mienten, engañan y roban. La formación de capital es la base de nuestra labor. De lo contrario, ¿para qué existirían los mercados financieros? La formación de capital consiste en crear una vía directa y económica para que el capital de los inversores llegue a los emprendedores y a la industria que lo invierten en la creación de productos y servicios que la gente valora y por los que está dispuesta a pagar, porque estos productos y servicios mejoran sus vidas, haciéndolas más saludables, seguras, longevas y placenteras. Este motor de crecimiento genera empleo, ayudando a las personas a trabajar y ahorrar para alcanzar sus sueños. Es responsable de sacarlas de la pobreza que, lamentablemente, ha sido la condición tradicional de la humanidad durante milenios.

No debemos pasar por alto la importancia de unos mercados justos, ordenados y eficientes. El Congreso nos insta a garantizar que nuestras regulaciones equilibren los costos y los beneficios, y que no se vuelvan tan onerosas que generen fricciones innecesarias en el mercado, socavando la formación de capital que produce tantos beneficios.

Pero, ¿qué ocurre si la dirección de la SEC ha ordenado a la agencia, que supervisa y es responsable de los mercados, que pierda su imparcialidad, orden y eficiencia? ¿Acaso esto socava el enfoque de los mercados si su organismo regulador actúa con valores contradictorios? La previsibilidad, el debido proceso, el estado de derecho y la integridad son elementos que generan respeto y transmiten la sensación de que se puede obtener un trato justo sin ánimo de venganza ni segundas intenciones.

Lamentablemente, en los últimos cuatro años, hasta enero, la reputación que la SEC había mantenido durante mucho tiempo se ha visto perjudicada en ese sentido.

Hoy hace dos semanas, el secretario del Tesoro, Scott Bessent, me tomó juramento en el Despacho Oval, en presencia del presidente Trump; mi familia me acompañaba. Fue un momento de optimismo en el Despacho Oval.

Me siento honrado por la confianza que el presidente y el Senado han depositado en mí para dirigir la SEC.

Hay muchísimas personas a las que agradezco que hayan ayudado a que mi nombramiento por parte del presidente Trump fuera posible.

Como ya saben, fui Comisionado de 2002 a 2008, tras haber trabajado en el equipo de dos presidentes: Richard Breeden y Arthur Levitt. Mi experiencia en el servicio público y el sector privado, tanto al principio de mi carrera como más recientemente, me ha permitido observar de primera mano cómo las regulaciones afectan a los mercados y a los inversores. Pueden impulsar la innovación, facilitar los objetivos de inversión y generar oportunidades —o dificultades— para la capacidad de las empresas de competir y atender a sus clientes.

Por lo tanto, la forma en que implementamos las regulaciones en la SEC es crucial; una cosa es redactar una regulación y otra muy distinta lograr su objetivo. Idealmente, la regulación debería ser inteligente, eficaz y estar adecuadamente diseñada dentro de los límites de nuestra autoridad legal.

Se requiere experiencia en el mercado y una aplicación precisa para garantizar que los clientes e inversores de las empresas de servicios financieros se beneficien de una regulación eficiente, eficaz y bien diseñada. Nuestro objetivo en la SEC debe ser facilitar estos esfuerzos, analizar su eficacia y utilizar nuestro poder coercitivo para corregir y rectificar las irregularidades.

En resumen, unas normas claras benefician a todos los participantes del mercado.

Ha sido un placer regresar a esta agencia. He disfrutado mucho viendo caras conocidas, reuniéndome con el personal y reencontrándome con muchos compañeros que recuerdo de hace años.

Sé por experiencia propia que la reputación de la SEC, reconocida por la dedicación y la alta cualificación de sus profesionales, está más que justificada. Su conocimiento y experiencia me siguen impresionando. Quiero que sepa que lo valoro y aprecio.

Es una noble vocación trabajar cada día para proteger a los inversionistas, facilitar la formación de capital y mantener mercados justos, ordenados y eficientes. Gracias por su compromiso con nuestra misión.

Agradezco al Comisionado Uyeda —quien en su momento fue mi asesor— por su gestión de la agencia de enero a abril, tres meses muy productivos. Gracias, Comisionado Uyeda.

De cara al futuro, confío en la dirección que estamos tomando. Mi experiencia a lo largo de las décadas influirá naturalmente en mi enfoque como presidente. Le dije a la prensa —que me bombardeó con preguntas durante la última mesa redonda sobre criptomonedas— que tengo una larga lista de prioridades que me gustaría alcanzar.

No debería sorprender que un enfoque sensato hacia las criptomonedas ocupe un lugar destacado en esa lista. Desde 2017 hasta mi nominación, trabajé para ayudar a desarrollar las mejores prácticas para la industria de los activos digitales y fui testigo directo de cómo la ambigüedad o la inexistencia de regulaciones en este ámbito generaba incertidumbre e inhibía la innovación. Esa falta de un marco regulatorio también propicia el fraude.

Una de mis principales prioridades será abordar el tratamiento regulatorio de los activos digitales y las tecnologías de registro distribuido, proporcionando una base regulatoria sólida a través de un enfoque racional, coherente y basado en principios.

Agradezco a la Comisionada Peirce, nuestra querida «Mamá Cripto», por su arduo trabajo en este tema. Me enorgullece decir que también fue mi asesora legal cuando yo era Comisionada. Es reconocida por su defensa incansable y basada en principios de políticas sensatas. Confío en que es la persona idónea para liderar este esfuerzo y lograr un marco regulatorio racional para los mercados de criptoactivos.

Me complace el trabajo del Grupo de Trabajo sobre Criptomonedas y las tres mesas redondas que ha organizado hasta la fecha para definir el estatus de seguridad, adaptar la regulación al comercio de criptomonedas y abordar las consideraciones sobre la custodia. Espero con interés las aportaciones del sector y los comentarios del público que recibiremos durante las próximas dos mesas redondas sobre tokenización y finanzas descentralizadas.

Este es un trabajo importante. Emprendedores de todo Estados Unidos y del mundo están aprovechando la tecnología blockchain para modernizar aspectos de nuestro sistema financiero. Preveo enormes beneficios de esta innovación de mercado en términos de eficiencia, reducción de costos, transparencia y mitigación de riesgos.

Este es un momento crucial para nuestra economía. Emprendedores, empresas e individuos, tanto a nivel nacional como internacional, están deseosos de invertir en Estados Unidos.

Trabajaremos juntos para proteger a los inversores del fraude, mantener la política al margen de la aplicación de nuestras leyes y reglamentos sobre valores, y promover normas claras que fomenten la inversión en nuestra economía en beneficio de todos los estadounidenses.

Trabajaremos juntos para garantizar que las regulaciones promuevan la formación de capital en lugar de frenarla. Trabajaremos juntos para garantizar que los inversores estadounidenses reciban información que les ayude a comprender los verdaderos riesgos de una inversión.

Juntos, haremos todo lo posible para garantizar que Estados Unidos sea el mejor y más seguro lugar del mundo para invertir y hacer negocios. Los estadounidenses deben tener la máxima confianza al invertir el dinero que tanto les cuesta ganar para ahorrar y asegurar su futuro y el de sus familias.

No puedo negar que vivimos tiempos inciertos. Muchos de ustedes me han expresado su incertidumbre. ¿Cuál será el futuro de la agencia? ¿Habrá más recortes de personal? ¿Mantendremos las oficinas regionales?

Estoy en mi tercera semana en la SEC; hoy es mi décimo día de trabajo. Agradezco al Comisionado Uyeda su labor durante el período de transición para resolver algunos asuntos urgentes de política que enfrentamos en los tribunales y algunos problemas organizativos con la llegada de la nueva Administración.

De cara al futuro, cuento con que el Comisionado Peirce continúe liderando el Grupo de Trabajo sobre Criptomonedas. Me gustaría que el Comisionado Uyeda actuara como embajador ante la IOSCO, ya que tengo suficientes asuntos que atender en casa. Me complace anunciar que el Comisionado Crenshaw ha aceptado abordar el marco jurídico y los procedimientos administrativos de la SEC a raíz de las dos sentencias del Tribunal Supremo que, en efecto, nos obligan a replantear y reformar este ámbito. Es hora de que asumamos esta tarea con seriedad.

Hemos tenido bajas: muchos de nuestros antiguos compañeros aceptaron ofertas de jubilación o separación. A muchos de ellos los considero viejos amigos y les agradezco su servicio durante tantos años. Las oficinas y divisiones han reducido su plantilla en un 15 % desde el inicio del presente ejercicio fiscal. Estas bajas dejan vacantes que, en muchos casos, deben cubrirse. Cuando dejé la agencia en 2008, teníamos aproximadamente 3600 empleados. En nuestro mejor momento, hace un año, teníamos aproximadamente 5000 empleados más 2000 contratistas. Hoy contamos con aproximadamente 4200 empleados y 1700 contratistas.

Mañana iniciaremos un proceso de revisión de nuestra infraestructura tecnológica y nuestras obligaciones contractuales. Esta revisión es necesaria desde hace tiempo; podríamos llamarla una limpieza a fondo y una reevaluación de los contratos, especialmente en lo que respecta a la tecnología de la información. Necesitamos analizar con qué contamos, cuáles son nuestras vulnerabilidades y cómo podemos fortalecer y mejorar nuestros sistemas.

Trabajaremos para optimizar nuestra eficiencia. Se llevará a cabo una reorganización específica y sensata. También tenemos asuntos de arrendamiento que resolver, especialmente en Los Ángeles y Filadelfia. Estoy trabajando en esos asuntos y comparto sus inquietudes. Desafortunadamente, hace unos 11 años, la agencia cedió precipitadamente a la Administración de Servicios Generales su control sobre los arrendamientos, que el Congreso le había otorgado específicamente a la SEC en la Ley del Mercado de Valores. Esa acción me deja en una posición más débil hoy.

Permítanme afirmar categóricamente que creo firmemente en nuestro concepto de oficina regional. No podemos ni debemos tener a todos en Washington y Nueva York. La gestión de riesgos, el desarrollo de recursos humanos y la practicidad para nuestros equipos de inspección (por mencionar un ejemplo) respaldan ampliamente esta postura.

También quiero felicitar a nuestros equipos regionales por su pericia y colaboración entre oficinas para encontrar los mejores recursos para cada caso. Al menos una experiencia directa que tuve el año pasado, en la que mi firma actuó como consultora independiente de cumplimiento normativo, indica que la SEC ha avanzado bastante en esta coordinación en las últimas dos décadas. Dos de nuestros colegas de la oficina de Miami de la SEC, con la experiencia específica necesaria, desempeñaron un papel clave en el descubrimiento de actividades problemáticas de un gestor de activos de Filadelfia, mediante un análisis meticuloso de las operaciones —revisando los registros de transacciones— para fundamentar el caso.

Como dije al comienzo de mi intervención de hoy, es un día nuevo y más prometedor para la SEC.

Estoy aquí para trabajar con cada uno de ustedes en nombre de los mercados e inversores estadounidenses. Colaboraremos con nuestros colegas de la Administración, especialmente con otros reguladores de servicios financieros, en particular la CFTC y los reguladores bancarios, y, por supuesto, con el Congreso para impulsar la economía y consolidar el liderazgo de Estados Unidos en los mercados globales.


Despliegue gradual de XBRL en Corea del Sur proporciona un aterrizaje suave para las pymes

El Servicio de Supervisión Financiera (FSS) de Corea del Sur anunció el 7 de abril un plan integral de «aterrizaje suave» para apoyar a las pequeñas y medianas empresas cotizadas a medida que comienzan a presentar información financiera anotada en formato XBRL. Con más de 1.800 empresas que adoptarán el estándar, el FSS pretende minimizar las interrupciones y garantizar una transición fluida a la presentación de informes digitales.

A partir de los informes semestrales de 2025, las empresas con activos inferiores a 500 mil millones de wones coreanos utilizarán anotaciones XBRL de forma selectiva, centrándose inicialmente en los informes comerciales y semestrales. Las divulgaciones trimestrales utilizarán un etiquetado de bloques más sencillo hasta 2028, después de lo cual se requerirá un etiquetado XBRL completo y detallado. Los plazos de presentación se escalonarán según el tamaño de los activos, desde marzo de 2026 hasta marzo de 2028.

Esta iniciativa se basa en los estándares internacionales XBRL, lo que permite a Corea del Sur alinearse con la tendencia global hacia la presentación de informes digitales. El FSS proporcionará capacitación, retroalimentación a través de proyectos piloto y rigurosos controles de calidad, lo que reforzará la confianza en la transición.

El enfoque gradual y cuidadoso es ejemplar para garantizar una implementación de alta calidad. Equilibra el rigor con el apoyo. Se espera que la expansión del uso de XBRL en Corea impulse la confianza de los inversores globales y mejore la transparencia del mercado, pasos clave para abordar el llamado «descuento coreano», donde el mercado bursátil del país históricamente ha cotizado a valoraciones inferiores a las de sus pares globales.

Corea implementa la divulgación financiera XBRL para pequeñas y medianas empresas.

El Servicio de Supervisión Financiera señaló el día 7 que ha preparado un plan de transición para la nueva presentación de informes financieros anotados en formato XBRL para pequeñas y medianas empresas cotizadas este año. El objetivo es minimizar la posible confusión del mercado, dado que el número de pequeñas y medianas empresas cotizadas que deben presentar los nuevos informes financieros anotados en formato XBRL supera las 1.800.

XBRL (Lenguaje Extensible de Informes Empresariales) es un lenguaje informático estándar internacional diseñado para la generación, presentación y análisis de información financiera corporativa. Está diseñado para su uso en otros países, siguiendo las directrices establecidas por la Comisión de Bolsa y Valores de Estados Unidos (SEC). Se espera que la introducción de XBRL mejore la eficiencia en la distribución de datos financieros y aumente su precisión y fiabilidad. Las pequeñas y medianas empresas cotizadas nacionales comenzarán a adoptar las anotaciones XBRL a partir de los informes semestrales de 2025.

La FSS ha preparado medidas para facilitar la transición a las pequeñas y medianas empresas cotizadas con activos inferiores a 500 mil millones de wones. Estas empresas no aplicarán anotaciones XBRL a todos sus informes, sino únicamente a los informes de actividad y semestrales. Para los informes trimestrales, se aplicará el método de etiquetado por bloques —que consiste en crear un índice con un generador XBRL— hasta finales de 2028, tras lo cual se implementarán divulgaciones XBRL detalladas.

El plazo para presentar las divulgaciones anotadas en formato XBRL variará según el tamaño de los activos. Las empresas con activos entre 200.000 y 500.000 millones de wones deberán presentar sus informes comerciales antes de marzo del próximo año. Las empresas con activos entre 100.000 y 200.000 millones de wones deberán presentarlos un año después, en marzo de 2027, mientras que aquellas con activos inferiores a 100.000 millones de wones deberán presentarlos antes de marzo de 2028.

Para evitar errores durante el proceso de divulgación de información financiera en formato XBRL para las empresas, el FSS llevará a cabo un programa piloto y proporcionará retroalimentación sobre los resultados. Asimismo, se mejorará la capacitación en la preparación de informes XBRL y se reforzarán los controles de calidad realizados por las firmas contables.

La FSS planea mejorar continuamente sus funcionalidades añadiendo opciones fáciles de usar al preparador de estados financieros XBRL. Asimismo, revisará las «Directrices para la presentación electrónica de documentos» para reflejar los cambios relacionados con la simplificación de la presentación de información financiera XBRL para las pequeñas y medianas empresas cotizadas.


Plataformas chinas de comercio electrónico y consumidores de la zona del euro

Las plataformas chinas de comercio electrónico se han vuelto cada vez más populares en la zona del euro. Una encuesta del BCE muestra que los compradores se sienten atraídos por los bajos precios y una amplia gama de productos. Sin embargo, las preocupaciones sobre la calidad, la confianza y las consecuencias ambientales disuaden a los no usuarios.

Plataformas como Temu, Shein, AliExpress se han expandido rápidamente en los mercados de consumo europeos. Estas plataformas se centran en una amplia gama de bienes de consumo predominantemente de bajo costo. De 2023 a 2024, los envíos de artículos de bajo valor desde China se duplicaron con creces, lo que plantea cuestiones políticas clave. ¿Quién utiliza estas plataformas y por qué? ¿Qué compran? ¿Qué da forma a sus elecciones? La Encuesta de Expectativas del Consumidor (CES) del BCE de abril de 2026 arroja luz sobre estas cuestiones, lo que apunta a tres hallazgos principales:

  • Las plataformas chinas de comercio electrónico se utilizan ampliamente en toda la zona del euro;
  • Los clientes se sienten atraídos principalmente por los bajos precios y la amplia variedad de productos, especialmente en categorías como la ropa, los artículos para el hogar y la electrónica;
  • Los no usuarios se sienten principalmente desalentados por las preocupaciones sobre la calidad y la confianza, mientras que la geopolítica parece desempeñar solo un papel limitado en las decisiones de los consumidores.

Las plataformas de comercio electrónico chinas son ampliamente utilizadas en toda la zona del euro

Según la comunicación de comercio electrónico de la Comisión Europea, en 2024 alrededor del 90% de todos los envíos de comercio electrónico que ingresan a la UE con un valor de hasta € 150 provienen de China. Su volumen se duplicó con creces, pasando de 1.9 mil millones de artículos en 2023 a 4.17 mil millones de artículos en 2024. La Comisión vincula este desarrollo con el crecimiento exponencial de la base de clientes de la UE de minoristas en línea chinos como Temu y Shein en el transcurso de 2024.

Más de la mitad de los encuestados del CES informaron haber utilizado plataformas de comercio electrónico chinas. Pero el uso varía considerablemente entre los países y grupos de ingresos. La popularidad de las plataformas chinas es mayor en Grecia, Portugal y España, donde más del 70% de los consumidores informaron haber comprado en estas plataformas. Mientras tanto, el uso es más bajo en Alemania y Francia, donde son utilizados por menos del 50% de los consumidores. La penetración particularmente profunda del mercado en el sur de Europa apunta a sorprendentes diferencias entre países en los hábitos de los consumidores, la conciencia de la plataforma, la infraestructura de entrega, la confianza y las alternativas minoristas locales.

De hecho, la encuesta muestra que el uso es más común entre los hogares de ingresos bajos y medios. Esto es consistente con el fuerte papel de la asequibilidad: los consumidores que enfrentan restricciones presupuestarias más estrictas pueden responder especialmente a las ofertas de bajo precio. Dicho esto, muchos hogares de ingresos más altos también compran en plataformas chinas.

Los precios bajos y la variedad dan forma a las decisiones de compra

La encuesta también pidió a los usuarios frecuentes que explicaran, en sus propias palabras, por qué compran en estas plataformas. Las consideraciones de precios dominan claramente las respuestas de texto abierto. Palabras como “precio”, “barato” y “más barato” aparecen con mayor frecuencia en las respuestas de la encuesta. Esto subraya el papel central de la asequibilidad. Por lo tanto, para muchos consumidores, estas plataformas parecen ser una forma de estirar los presupuestos de los hogares, ya que el costo de vida sigue siendo una preocupación. La inflación en la zona del euro ha vuelto a un nivel moderado desde su máximo en 2020-21 y actualmente es estable. Sin embargo, los consumidores todavía parecen comparar los precios de cerca y buscar alternativas más baratas.

Sin embargo, un segundo factor importante es la variedad de productos. Como muestran los resultados de la encuesta, los consumidores valoran la amplia gama de productos que se ofrecen, incluidos artículos de nicho, accesorios y productos que pueden ser difíciles de encontrar en las tiendas locales. En resumen, los precios bajos combinados con la amplia elección de productos parecen ser la ventaja competitiva central de estas plataformas.

¿Qué compran los consumidores y con qué frecuencia?

Entonces, ¿qué buscan los clientes? El CES preguntó directamente a los consumidores.[3] Los consumidores de la zona euro recurren con mayor frecuencia a las plataformas chinas de comercio electrónico para ropa, artículos para el hogar y productos electrónicos, áreas donde los compradores tienden a ser particularmente sensibles a los precios. La gran mayoría de los pedidos tienen un valor reducido: casi dos tercios no valen más de 25 € y el 90% son hasta 50 €. Además, uno de cada cinco encuestados reportó comprar al menos una vez al mes en estas plataformas. En conjunto, estos resultados subrayan una vez más el comportamiento de compra impulsado por los precios. De hecho, para muchas de las categorías de bienes más frecuentemente comprados a través de estas plataformas, la inflación promedio durante 2025 fue negativa o cercana a cero. Este patrón también es consistente con la idea de que los bienes importados de bajo costo pueden haber ayudado a mantener una tapa en los precios de algunos tipos de productos de consumo.

¿Qué disuade a los consumidores?

A pesar de estos puntos de venta, casi la mitad de los encuestados del CES indicaron que no utilizaban plataformas chinas. Los no usuarios indicaron que se desaniman por las preocupaciones sobre la baja calidad del producto percibida, la confianza y el impacto ambiental. Muchos encuestados asociaron productos vendidos en estas plataformas con incertidumbre sobre la calidad, por ejemplo, durabilidad y fiabilidad. Para ellos, los precios bajos no superaban la preocupación de que los productos podrían no cumplir con las expectativas. Los encuestados también mencionaron preocupaciones sobre la seguridad de los datos personales, la seguridad de los pagos, el servicio al cliente y la fiabilidad de las plataformas. Estas preocupaciones pueden ser particularmente relevantes para los consumidores que tienen una experiencia limitada con las compras transfronterizas en línea o que desconfían de cómo se puede utilizar su información personal. Las preocupaciones ambientales también ocuparon un lugar destacado, y algunos encuestados se preocuparon por el impacto ambiental del envío a larga distancia, el embalaje excesivo, las devoluciones y la producción sostenible. Estas preocupaciones pueden desalentar las compras incluso cuando los precios son atractivos. Por último, los no usuarios también expresaron con frecuencia una preferencia por la compra de productos europeos, y el deseo de apoyar a las empresas locales o regionales y proteger los puestos de trabajo europeos. Algunos no usuarios también mencionaron una preferencia por la compra de bienes que perciben como producidos bajo normas regulatorias, laborales o ambientales más estrictas.

La geopolítica no parece disuadir a muchos consumidores

Hay evidencia de que las recientes tensiones geopolíticas han estado afectando las opciones de los consumidores.[4] Este hallazgo plantea la pregunta: ¿las tensiones geopolíticas también hacen que la gente se aleje de Temu, Shein, AliExpress y otros? Las respuestas a la encuesta no revelan un fuerte vínculo directo entre la geopolítica y las opciones de los consumidores (gráfico 5).[5] Si bien uno de cada cinco encuestados indicó que las preocupaciones geopolíticas los hacían menos inclinados a usar tales plataformas, la mayoría no parecía conectar tales preocupaciones directamente a sus compras. Esto sugiere que el precio, la conveniencia y la variedad de productos dominan las decisiones de los consumidores de utilizar estas plataformas. La demanda de bienes de bajo costo parece relativamente resistente, incluso entre los consumidores que pueden tener preocupaciones más amplias sobre las relaciones internacionales.

¿Por qué importan las elecciones de los consumidores?

En general, los resultados del CES de abril de 2026 muestran una imagen clara: los precios y la variedad de productos son las fuerzas dominantes que llevan a los consumidores de la zona del euro a las plataformas de comercio electrónico chinas. Junto con la conclusión de que las tensiones geopolíticas parecen desempeñar solo un papel limitado, esto sugiere que la demanda de bienes de bajo costo de las plataformas chinas está integrada en el comportamiento de los consumidores de la zona del euro. Es poco probable que la demanda se desplace fácilmente por los cambios en el sentimiento. Esto hace que las elecciones de los consumidores en estas plataformas sean relevantes para la evolución de los precios en la zona del euro. Las preocupaciones de calidad, los problemas de confianza y las consideraciones ambientales actualmente mantienen a aproximadamente la mitad de los consumidores alejados, pero si tales plataformas se vuelven aún más frecuentes, este patrón podría traducirse en mayores presiones competitivas para los minoristas europeos.


La IA se une a XBRL y por fin hablan el mismo idioma

Todo el mundo está experimentando con la IA. Los másteres en Derecho se están utilizando en todo tipo de aplicaciones (desde las teleconferencias sobre resultados hasta la calificación ESG y la debida diligencia automatizada) y existe la creciente sensación de que estamos al borde de algo transformador en el análisis financiero. Pero, en definitiva, trabajan con archivos PDF extraídos, resúmenes de páginas web o hojas de cálculo «adaptadas a los modelos» que sacrifican la estructura en aras de la comodidad. Los modelos generan textos que parecen plausibles. Pero, ¿qué ocurre si se les pide que verifiquen sus fuentes, expliquen cómo llegaron a una cifra o superen el escrutinio regulatorio? Ahí es cuando las cosas empiezan a desmoronarse.

Los datos estructurados, especialmente XBRL, siempre han ofrecido información veraz, rastreable y legible por máquina. Pero, ¿cómo integrarlos en un modelo de lógica descriptiva (LLM)? Hasta hace poco, no era tan sencillo. Esto se debía a que estos modelos no estaban diseñados para navegar con XML, espacios de nombres, taxonomías ni la rica semántica por capas que XBRL pretende ofrecer. Si se les proporcionaba un informe Inline XBRL o xBRL-XML, se veían incapaces de manejarlo. Esto no es una crítica a XBRL, sino una deficiencia en la forma en que se han entrenado los LLM.

Ahí es donde entra en juego xBRL-JSON. Y esta semana, en XBRL International, nos complace publicar una guía práctica sobre cómo usarlo: convertir sus datos de cumplimiento normativo en algo con lo que un modelo de lenguaje natural (LLM) pueda trabajar. ¿Lo mejor de todo? No se pierde nada de la integridad. Sigue siendo XBRL, solo que expresado de una manera que se adapta a cómo los modelos de lenguaje procesan la información. Estamos enseñando al modelo a hablar nuestro idioma.

Nuestro blog explica el proceso completo: convierte tu informe con una herramienta certificada (es tan sencillo como un clic), sube el JSON al modelo que prefieras y empieza a formular preguntas. ¿Quieres calcular el beneficio neto? ¿Comparar los ingresos de cuatro años? ¿Resumir una nota sobre políticas en lenguaje sencillo? Puedes hacerlo. Y como es XBRL, puedes rastrear cada respuesta hasta el concepto, el período y el contexto.

No estás aplanando tus datos para que se ajusten. Estás adaptando la IA para que funcione con la estructura que ya has creado. Y así es como debe ser.

Guía de inicio: Experimentando con LLM para el análisis XBRL

El fascinante potencial de utilizar modelos de lenguaje a gran escala (LLM, por sus siglas en inglés) para analizar datos financieros, especialmente datos estructurados como los informes XBRL, es cada vez más evidente. Imagínese pedirle a un LLM que resuma las principales conclusiones financieras directamente de un documento XBRL: este es el tipo de experimento que muchos están deseosos de comenzar.

Sin embargo, quienes se embarcan en esta aventura pronto se topan con un obstáculo. Los informes XBRL en sus formatos tradicionales, como Inline XBRL (iXBRL) y xBRL-XML, si bien están etiquetados y estructurados digitalmente, presentan complejidades al introducirlos directamente en los modelos LLM. Su estructura basada en XML no es intuitiva para estos modelos, ya que requiere un análisis específico y la comprensión de las taxonomías XBRL. Muchos investigadores principiantes se encuentran estancados en esta etapa inicial de ingesta de datos, con dificultades para interpretar los datos XBRL sin procesar dentro del entorno LLM.

Aquí es donde entra en juego xBRL-JSON. xBRL-JSON forma parte de una familia de formatos de informe más recientes, y actualmente existe una amplia gama de herramientas que permiten convertir de un formato XBRL a otro. Diseñado para facilitar su uso por parte de herramientas y sistemas, xBRL-JSON ofrece una representación mucho más sencilla e intuitiva de los datos XBRL. Su estructura es intrínsecamente más compatible con los modelos de lógica de negocio (LLM), lo que facilita la ingesta y el análisis de datos. xBRL-JSON cierra la brecha, haciendo que los datos XBRL precisos sean fácilmente accesibles para la experimentación libre dentro de los LLM.

Esta entrada de blog está dirigida a cualquier persona interesada en experimentar con informes XBRL y explorar las capacidades de herramientas de gestión de lenguajes (LLM) como ChatGPT. Tanto si eres analista financiero, científico de datos o simplemente un entusiasta de XBRL, esta guía te proporcionará un punto de partida práctico para tu aprendizaje.

Paso 1: Conversión al formato xBRL-JSON

Comenzamos abordando el desafío principal: lograr que los informes XBRL sean fácilmente comprensibles para modelos de lenguaje grandes. Esto se basa en la transformación de los formatos XBRL tradicionales más complejos —ya sean iXBRL o xBRL-XML— al formato simplificado xBRL-JSON. Estos formatos están diseñados para una transformación sin pérdida de datos, lo que significa que no se pierde ni se malinterpreta ningún dato durante este proceso de conversión.

Puedes usar el software certificado XBRL de tu elección para la conversión (siempre que esté certificado para el módulo xBRL-JSON). Para esta publicación, utilicé la interfaz gráfica de usuario de Arelle, una interfaz fácil de usar para la plataforma de código abierto Arelle XBRL.

 El proceso de conversión es muy sencillo:

  1. Abra su informe XBRL: Inicie Arelle y abra el archivo de informe XBRL de origen (en formato iXBRL o XBRL-XML) dentro de la aplicación. Asegúrese de que el complemento saveLoadableOIM esté habilitado. Puede administrar los complementos desde el menú «Ayuda» seleccionando «Administrar complementos».
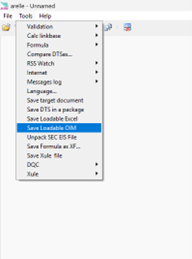
  2. Guardar como xBRL-JSON: Vaya al menú “Herramientas”, seleccione “Guardar OIM cargable” y elija “Guardar como tipo” – “Archivo JSON.json”. Seleccione una ubicación para guardar el archivo convertido.
  3. ¡Conversión completada! En tan solo unos clics, ha transformado con éxito su informe XBRL en xBRL-JSON. Ahora dispone de una versión de sus datos XBRL compatible con LLM, lista para su análisis.

Para aquellos que prefieren la automatización o las operaciones de línea de comandos, aquí tienen la documentación para el uso de la línea de comandos para la conversión de informes xBRL-JSON en Arelle.

filesings.xbrl.org es un repositorio de archivos XBRL en línea alojado por XBRL International. Para cada archivo, los datos etiquetados también están disponibles como un informe xBRL-JSON. Estos se pueden usar directamente para experimentos LLM.

Paso 2: Cargar xBRL-JSON en LLM

Ahora que tenemos nuestro informe xBRL-JSON, comienza la parte emocionante: ¡explorarlo con un LLM!

En este ejemplo, utilizaremos Google Gemini para interactuar con nuestros datos xBRL-JSON recién convertidos. Tenga en cuenta que para analizar informes xBRL-JSON, necesita utilizar modelos de lenguaje grandes con intérpretes de código integrados. Al momento de escribir este texto, estos incluyen ChatGPT, Gemini y Mistral.

Comencemos subiendo el archivo de informe xBRL-JSON a Gemini. Para subir un archivo, simplemente haga clic en el icono «Subir» debajo del cuadro de chat y seleccione su archivo .json . Esto funciona de la misma manera en la mayoría de las interfaces de LLM.

Paso 3: Asegurar la comprensión del LLM

Un excelente primer paso en nuestra exploración es comprender qué tan bien Gemini interpreta la estructura de estos datos xBRL-JSON. Por lo tanto, nuestra consulta inicial estará diseñada para indagar esta cuestión, en lugar de los datos en sí. Por ejemplo, podemos preguntar:

Géminis respondió de la siguiente manera:

Gemini parece haber interpretado correctamente la estructura de los datos, lo que genera confianza para análisis posteriores. Al trabajar con modelos lineales lógicos (MLL) en el análisis de datos, este paso inicial garantiza que el modelo comprenda completamente los datos y sus relaciones.

Aunque la mayoría de los principales modelos de lógica descriptiva (LLM), como ChatGPT, Gemini y Mistral, generalmente comprenden la estructura de los archivos xBRL-JSON bien formados, no hay garantía de que el modelo siempre la interprete correctamente. Si el modelo no parece comprender la estructura o responde con errores o respuestas incompletas, no se preocupe: puede guiarlo.

  • Intenta explicar qué contiene el archivo, por ejemplo: «Este archivo JSON contiene datos XBRL con información financiera clave en el nodo ‘facts'».
  • Menciona cualquier consejo importante sobre la estructura, como dónde encontrar los nombres de las entidades, los datos de los períodos o las unidades.

Proporcionar a los LLM una breve introducción puede marcar una gran diferencia. También puede comprobar si han comprendido correctamente los datos formulando preguntas sencillas como «¿Cuál es el nombre de la entidad?» o «¿Qué periodo abarca este informe?».

Paso 4: Utilizar indicaciones para el análisis.

Ahora podemos proceder a formular preguntas sobre el informe que hemos subido.

Consultas sencillas

Aquí realizamos una consulta sencilla sobre el crecimiento de las ganancias reportadas, utilizando un lenguaje cotidiano.

Esto nos permite comprender mejor el criterio adoptado por el LLM, demostrando que seleccionó la información correcta del informe original. La trazabilidad y la transparencia que ofrece XBRL son cruciales para proporcionar información verificable y fiable.

Cálculos de ratios financieros

Calculemos algunos ratios financieros.

Las respuestas son correctas y la información proporcionada sobre los conceptos utilizados nos da una idea clara de cómo se realizaron los cálculos.

Análisis de la revelación narrativa

La respuesta ofrece un resumen fácilmente comprensible de la política contable.

Para obtener más ideas sobre cómo utilizar los LLM para comprender mejor las revelaciones narrativas, he explorado varios enfoques en otra publicación.

Análisis en diferentes informes

Puedes cargar varios informes xBRL-JSON de un mismo período o de diferentes empresas y realizar un análisis comparativo. Para trabajar con varios informes en un LLM, simplemente carga todos los archivos .json relevantes uno tras otro. Luego, puedes referirte a ellos por su nombre al formular preguntas o realizar comparaciones.

Modelos de razonamiento

Ahora, los modelos de lógica descriptiva (LLM) proporcionan automáticamente su razonamiento, lo que aclara su funcionamiento. La IA ya no es una caja negra que exige confianza ciega. Ahora es posible comprobar cómo el LLM que se utiliza ha ejecutado una consulta, lo que garantiza la fiabilidad de las conclusiones. A continuación, se muestra un extracto del razonamiento de la consulta de análisis de tendencias anterior. El razonamiento suele proporcionarse como parte de la respuesta del LLM, antes de la respuesta final.

El modelo ha detectado que cada archivo contiene información sobre dos periodos fiscales, con muchos datos correspondientes tanto al ejercicio actual como al anterior. Si bien la mayoría de los valores coinciden entre los años superpuestos, existe una ligera discrepancia en el periodo de 2022. En este caso, se ha indicado que se está utilizando la versión más reciente y revisada de la información divulgada.

Este razonamiento explícito, similar a una cadena de pensamiento precisa, nos ayuda a comprender los mecanismos internos de los modelos de lógica descriptiva (LLM). Facilita la transparencia en la toma de decisiones de la IA —complementando la transparencia inherente a XBRL— y es un factor importante para generar confianza.

Limitaciones a tener en cuenta

Los LLM no siempre proporcionan respuestas precisas. Es importante revisar los conceptos XBRL que se utilizan y refinar las indicaciones si se aplican conceptos incorrectos o irrelevantes. Al analizar informes de diferentes empresas, recuerde mencionar explícitamente si es necesario convertir o estandarizar las monedas. Además, la forma en que se identifican las entidades en los informes puede no ser intuitiva, por lo que podría ser necesario proporcionar nombres de empresas o asignaciones. En los informes XBRL en línea, los preparadores pueden etiquetar el mismo valor en varias secciones para garantizar la coherencia y facilitar la navegación. Si bien esto no es incorrecto, la eliminación de duplicados es importante durante el análisis para evitar la doble contabilización.

No es un enfoque de entorno de producción

Tenga en cuenta que el método descrito en esta publicación para analizar informes XBRL mediante modelos lineales de lógica (MLL) es experimental y no está diseñado para su uso en producción. En un entorno de producción, se necesitaría un modelo personalizado que comprenda completamente cada detalle de los informes XBRL analizados, sin dejar lugar a suposiciones, para garantizar resultados consistentes y fiables. Por ejemplo, la representación de los periodos de tiempo podría requerir mayor claridad. A mayor escala, el análisis de miles de informes podría requerir la fusión de los datos xBRL-JSON en un formato tabular y la integración de información taxonómica para obtener información realmente relevante.

Conclusiones

En conclusión, este blog no es una guía definitiva sobre qué analizar en un informe XBRL, sino más bien una recopilación de consejos prácticos para comenzar a experimentar con las herramientas actuales. La clave es que xBRL-JSON simplifica el análisis al integrarse a la perfección con los modelos de lógica de negocio (LLM), lo que lo convierte en una forma eficaz de canalizar informes XBRL hacia estas plataformas analíticas. ¡Disfruta explorando las interesantes posibilidades que este enfoque puede ofrecer!


BCE mejora sus modelos económicos por una era de incertidumbre

El BCE está mejorando su modelo económico para hacer frente a la creciente incertidumbre en tiempos de guerra y choques energéticos. Este blog del BCE destaca las limitaciones del conjunto de herramientas actual y analiza hacia dónde se dirige el modelado.

Galileo escribió que el libro de la naturaleza está escrito en el lenguaje de las matemáticas. Y la física moderna ha pasado a describir el movimiento de los planetas y partículas con una precisión cada vez mayor. La economía, por el contrario, está formada por personas. Personas que toman sus propias decisiones – “partículas” que sienten, piensan y anticipan, y que no siempre actúan de manera completamente racional. Sin embargo, los economistas tratan de encontrar patrones en la forma en que los hogares y las empresas toman decisiones e interactúan, y en cómo todo esto se suma a lo que llamamos “la economía”. Esto viene con sus propios desafíos empíricos muy específicos, que también son importantes para los bancos centrales y la política monetaria.

Nuestros modelos mostraban sus limitaciones

En la macroeconomía en particular, los experimentos a gran escala generalmente no son una opción: no se puede ejecutar una recesión dos veces con dos conjuntos diferentes de tasas de interés. En cambio, los economistas construyen modelos macroeconómicos en los que las ecuaciones representan las relaciones en la economía. Estos modelos son como pequeños laboratorios en los que una economía simulada puede ser pinchada, pinchada y conmocionada, y los pronósticos pueden ser confrontados con los datos. Es por eso que los modelos son cruciales en la banca central: los economistas del BCE mantienen y utilizan modelos macroeconómicos para preparar pronósticos, análisis de escenarios y prescripciones de políticas. Pero, con grandes choques cada vez más frecuentes y la incertidumbre más frecuente, nuestros modelos habían comenzado a mostrar sus limitaciones. Había llegado el momento de revisar nuestro conjunto de herramientas y prácticas de modelización.

Los pronósticos económicos pueden fracasar por todo tipo de razones. El culpable generalmente se puede encontrar escondido en los supuestos técnicos. Por ejemplo, algunas de las condiciones básicas que suponemos (como el precio de la energía) no permanecen constantes. Otros errores pueden surgir de la forma en que estimamos las relaciones dentro de una economía, es decir, cómo se propaga exactamente un cambio en una variable particular a través de un modelo, afectando a otras variables. El primer tipo es el más fácil de identificar y el menos interesante en el que detenerse. Los eventos inesperados, la pandemia, la guerra en Ucrania, significan que las suposiciones hechas antes de un shock pueden quedar rápidamente desactualizadas. No se puede esperar que ningún modelo, no importa cuán cuidadosamente especificado, prevea con precisión después de una ruptura estructural (es decir, un cambio fundamental) que nadie vio venir.

Cuando las herramientas viejas no logran capturar nuevos choques

Pero las suposiciones erróneas solo pueden llegar tan lejos en la explicación de las deficiencias pasadas de un modelo. Cuando reorganizamos nuestras proyecciones, esta vez con lo que realmente sucedió en términos de precios de materias primas, tasas de interés, tipos de cambio y otros supuestos de condicionamiento, nuestros modelos demostraron ser válidos. Sin embargo, todavía subestimaron el aumento de la inflación que siguió. En otras palabras, el déficit no fue solo una cuestión de mala suerte con las suposiciones. También faltaba algo en la transmisión. Dos cosas, de hecho.

En primer lugar, los modelos lineales luchan por capturar cómo los choques de los precios de las materias primas son tan grandes como los que hemos visto alimentar la inflación general. Fracasan porque la relación no es lineal: cuanto mayor es el choque inicial, más fuerte es la transferencia de los precios más altos de la energía a la inflación. El efecto también es mayor si el aumento de los precios de la energía golpea a la economía cuando la inflación ya es alta. Ninguno de estos factores puede ser fácilmente acomodado por un modelo linealizado.

En segundo lugar, los efectos indirectos y de segunda ronda fueron más fuertes que los modelos implicados. Las empresas pasaron los costos de los insumos más altos a los precios al consumidor de manera más agresiva de lo que los patrones históricos podrían haber sugerido. Mientras tanto, los salarios alcanzaron los precios más altos inusualmente rápidamente. Como resultado, las ecuaciones de nuestros modelos ya no eran capaces de capturar los parámetros clave de la economía pospandémica porque se estimaban en gran medida sobre la base de los datos extraídos de un entorno de baja inflación.

En tiempos de guerra, las correlaciones estándar pueden romperse

Estamos aprendiendo de estas lecciones. El BCE está desarrollando y desplegando modelos que son más detallados y mejor equipados para hacer frente a las fluctuaciones económicas inusuales. Debido a que la energía y los alimentos tienen un precio en los mercados globales, los choques geopolíticos se transmiten rápidamente a los precios más altos del consumidor. En tiempos de guerra, las correlaciones económicas estándar y los mecanismos de transmisión incrustados en los modelos pueden romperse por completo. Como fue el caso, por ejemplo, cuando los precios del petróleo, el gas y la electricidad se desvincularon inesperadamente después de la invasión rusa de Ucrania.

A esto se añaden intervenciones fiscales y regulatorias más frecuentes y enérgicas en los mercados energéticos, y la modelización de los precios agregados de la energía alcanza sus límites. Con esto en mente, nuestro novedoso conjunto de modelos ahora sigue un enfoque más desglosado. Los modelos proporcionan una evaluación más granular de abajo hacia arriba de los riesgos que rodean las proyecciones de inflación a corto plazo. Los nuevos modelos dividen los precios de la energía antes de impuestos en subcomponentes: combustible, gas y electricidad. También incorporan técnicas de modelado para hacer frente a los valores atípicos y la volatilidad extrema y aumentar su potencia explicativa y la precisión de la previsión. Esta modelización granular nos permite medir mejor los efectos de los cambios estructurales en los mercados energéticos, los fenómenos meteorológicos extremos y las políticas climáticas, como el próximo Sistema de Comercio de Emisiones de la UE 2 (ETS 2).

También hemos introducido nuevas fuentes de datos como entradas para nuestros modelos para ayudar a evitar los puntos ciegos. Por lo tanto, nuestros modelos ahora pueden estimar y desentrañar una mayor variedad de shocks macroeconómicos. Durante la pandemia, por ejemplo, los cuellos de botella de la cadena de suministro mundial llevaron a una grave interrupción del comercio de bienes intermedios, tiempos de entrega más largos y escasez de insumos clave de producción. Por lo tanto, hemos incorporado indicadores de restricción de la oferta en nuestros modelos de satélite, es decir, modelos que se centran exclusivamente, y en mayor profundidad, en sectores o relaciones específicas en la economía. Por ejemplo, nuestros modelos de núcleo grande no suelen tener en cuenta las fricciones de la cadena de suministro o el racionamiento de la cantidad. Sin embargo, los modelos de satélites más enfocados pueden ofrecer una visión complementaria cuando tales mecanismos se convierten en una preocupación de primer orden, como fue el caso después de 2021. El mismo marco nos permite evaluar los riesgos de inflación asociados con las limitaciones de la oferta de nuevos shocks. Los ejemplos incluyen la volatilidad arancelaria después de la imposición general de aranceles a las importaciones estadounidenses en 2025 (en el llamado “Día de la Liberación”) o las interrupciones de la exportación de energía del Golfo en medio del cierre del Estrecho de Ormuz en 2026. También complementamos y verificamos los modelos de proyección con indicadores de mayor frecuencia, basándose en encuestas, medidas basadas en el mercado, índices de atención basados en noticias, actividad de búsqueda de Google y datos de movilidad. Agregadas en índices de actividad semanales armonizados, estas fuentes proporcionan señales oportunas sobre la evolución económica a corto plazo.

Enfoque en los modelos de proyección de núcleo

También hemos trabajado para hacer que nuestros modelos de proyección centrales sean más precisos, especialmente en horizontes a mediano plazo, y más capaces de capturar lo que impulsa las variables macroeconómicas clave. Lo hemos hecho revisando algunas de las ecuaciones de comportamiento de estos modelos. Reestimamos los parámetros utilizando una muestra más larga de datos históricos y observamos cómo se propagan los choques en comparación con las estimaciones empíricas de la literatura. Aquí, sobre la base de pruebas muy recientes, dos canales han atraído la mayor parte de la atención: la transmisión de la política monetaria y la transferencia de los choques de precios de las materias primas. También hemos repensado cómo se modelan los precios, de modo que los choques extranjeros se reflejan en nuestros modelos de una manera que se asemeja a lo que realmente está sucediendo en la economía. En particular, la versión reestimada del BCE-BASE tiene como objetivo captar mejor la transferencia de los choques de los precios de la energía a los precios básicos y alimentarios. Del mismo modo, el nuevo modelo de área amplia (NAWM) II ahora incluye un canal de propagación directa de precios del petróleo para separar la transferencia de los choques de precios de los productos básicos de otros choques de precios extranjeros. La evidencia reciente muestra que las empresas cambian los precios con más frecuencia cuando la inflación es alta. En lugar de absorber los precios más altos de los insumos, como lo hicieron en períodos más tranquilos, las empresas en realidad tienden a reaccionar a los shocks cuando la inflación ya es alta. La curva de Phillips, en otras palabras, no es un objeto fijo.

Para capturar esto, el BCE ha desarrollado modelos complementarios utilizando precios dependientes del estado, en los que se permite que la forma en que se transmiten tales choques cambie con el tiempo y en diferentes estados del mundo. Estos se pueden utilizar para comprobar las proyecciones del núcleo. También se incluyen nuevos métodos para producir pronósticos de densidad de inflación, en particular enfoques de aprendizaje automático que no imponen una relación específica predeterminada entre la inflación y sus impulsores. A diferencia de los modelos basados en la teoría económica, estos métodos de aprendizaje automático son más impulsados por los datos y permiten relaciones flexibles y no lineales entre la inflación y sus determinantes. Son particularmente útiles para medir los riesgos en torno a la línea de base, que, después de los últimos años, es exactamente donde el BCE quiere centrar su atención.

Además de las perturbaciones extranjeras, las intervenciones de política pública también pueden afectar el ciclo económico de la economía de la zona del euro. Las respuestas de la política fiscal y monetaria a la pandemia y la posterior crisis energética fueron particularmente significativas en la región. Durante la pandemia, el gasto público y las transferencias ayudaron a amortiguar el impacto en la demanda agregada, al igual que las operaciones de refinanciación a largo plazo del BCE y los programas de flexibilización cuantitativa. A medida que la inflación aumentó en 2022, la política monetaria se endureció y las medidas gubernamentales específicas protegieron a los hogares y las empresas de los precios más altos de la energía. Gracias a los nuevos modelos, ahora se pueden evaluar las implicaciones macroeconómicas y el impacto distributivo de estas complejas interacciones entre la política monetaria y fiscal. También permiten una evaluación integrada y estructural de la política en una unión monetaria heterogénea de economía abierta.

La riqueza y los ingresos influyen en cómo reaccionan los hogares ante los choques

Esta combinación de shocks y una combinación de políticas activas también ha puesto de relieve cuánto importa que los hogares y las empresas no sean todos iguales. Los modelos con agentes heterogéneos permiten un análisis más rico de la desigualdad y las consideraciones de distribución que los modelos basados en un único hogar representativo. Por ejemplo, facilitan analizar cómo las diferencias entre balances y las propensiones marginales a consumir pueden moldear la dinámica agregada. El BCE puede utilizar estos modelos para estudiar cómo la política monetaria afecta a los hogares de forma diferente según la renta, la riqueza y la composición de activos. Estos modelos también pueden utilizarse para analizar cómo se pueden diseñar conjuntamente las políticas monetarias y fiscales, por ejemplo, en respuesta al aumento de los precios de la energía. Por último, pueden ayudar a captar la forma en que diferentes hogares y empresas ajustan su consumo e inversión, y lo que esto podría significar para los mercados de bienes, activos y trabajo, en equilibrio.

A medida que el entorno macroeconómico se vuelve cada vez más complejo e incierto, se está remodelando el conjunto de herramientas de modelado del BCE. Los marcos anteriores trataban la economía en términos agregados. La suite actual añade granularidad y heterogeneidad. Los modelos de agentes estructurales, sectoriales y heterogéneos ahora se usan uno al lado del otro, de modo que el mismo choque se puede ver a través de varias lentes. Por lo tanto, no solo las políticas pueden evaluarse por sus efectos agregados, sino que ahora también es posible identificar quién realmente tiene sus consecuencias finales. La recompensa proviene de la interacción: cada modelo individual tiene sus puntos ciegos, pero juntos, a través de un proceso de triangulación, surge una imagen más clara. Las últimas técnicas estadísticas y computacionales se encuentran en el centro de todo esto, asegurando que nuestro marco se mantenga a la vanguardia del progreso metodológico. El resultado es una lectura más rica de los temas que dominan los debates políticos de hoy: la volatilidad de los precios de la energía, las interrupciones de la cadena de suministro, la transmisión de la política monetaria y la macroeconomía de la transición climática.

Para concluir

Todas estas inversiones se unen en las proyecciones y análisis de escenarios que informan las decisiones políticas. Se han puesto en práctica las lecciones de la evaluación de la estrategia 2025 del BCE: el análisis de escenarios ya no es una extrapolación lineal en torno a la línea de base, sino más bien una exploración estructurada de cómo se propagan realmente los grandes choques, incluidas las no linealidades y los efectos de segunda ronda que se vuelven más consecuentes cuando la estabilidad de precios está en riesgo. Las proyecciones y escenarios de marzo de 2026 muestran cómo se presenta esto en la práctica. Ante la posibilidad de una escalada en el conflicto en Oriente Medio, el ejercicio fue más allá de simplemente escalar un coeficiente de paso de línea base. En su lugar, las elasticidades del modelo central se ajustaron en función de la gravedad del escenario. Que se beneficia de la evidencia empírica de que el repaso depende del estado y es más fuerte cuando los choques son grandes y cuando la inflación ya es alta y la economía está en calentamiento.

Sin embargo, todavía persisten algunas lagunas analíticas. Las iniciativas actuales incluyen el desarrollo de modelos para evaluar los efectos de las cuestiones estructurales a largo plazo en combinación con los vínculos macro financieros. Esto permitirá analizar los efectos macroeconómicos de cuestiones clave como el gasto en defensa, las políticas de competitividad, los desarrollos geopolíticos, la inteligencia artificial, el cambio demográfico y los desafíos fiscales a largo plazo. Continuaremos perfeccionando nuestras técnicas de modelización y su aplicación, porque los modelos pueden ayudar a sentar las bases para la preparación de la toma de decisiones de política monetaria.


Efecto dominó en los precios por las interrupciones del suministro de energía del Golfo

¿Qué tan vulnerable es la economía global a la disrupción comercial en el Estrecho de Ormuz? Utilizando análisis basados en escenarios, este blog muestra que la escasez de suministro puede afectar el crecimiento y la inflación más allá del impacto en los precios mundiales de la energía.

La guerra en el Medio Oriente y el posterior cierre del Estrecho de Ormuz han inquietado los mercados petroleros. Los precios de la energía han aumentado, causando una gran incertidumbre en toda la economía mundial. Además, las perturbaciones físicas de las exportaciones de energía y otros bienes no energéticos de los países del Golfo representan un canal adicional que podría tener repercusiones macroeconómicas internacionales. Las importaciones interrumpidas de productos energéticos, productos petroquímicos y otros bienes intermedios clave de los países del Golfo podrían conducir a una escasez de insumos esenciales si no pueden ser reemplazados porque las reservas estratégicas nacionales no están disponibles, por ejemplo, o los inventarios se han agotado. Las economías importadoras se enfrentarían entonces a dificultades con sus procesos de producción. Y estos, a su vez, podrían crear efectos secundarios que se propagan a través de las cadenas de suministro globales. Esto podría hacer que el crecimiento se debilite aún más y que la inflación aumente más rápido.

Aunque las tensiones han aliviado recientemente y las amenazas inmediatas a los flujos comerciales del Golfo parecen haber disminuido de alguna manera, el Estrecho de Ormuz sigue siendo un punto de estrangulamiento clave para el suministro mundial de energía. Este blog ilustra cómo el análisis de sensibilidad en torno a los precios de la energía puede complementar el uso de escenarios para capturar los posibles efectos secundarios de la interrupción del comercio. Entre otros resultados, nuestras estimaciones muestran que la persistente escasez de bienes energéticos por sí sola podría poner en riesgo hasta el 3% de la producción de la zona del euro.

La exposición se concentra en Asia y en sectores de gran consumo energético

La dependencia del suministro de energía del Golfo varía notablemente entre los países. Las economías asiáticas son las más expuestas. Los proveedores del Golfo representan más del 50% de las importaciones totales de energía en Japón, Corea del Sur e India, y alrededor de un tercio en las economías de China y ASEAN. La cifra equivalente para la zona del euro, el Reino Unido y los Estados Unidos es sólo alrededor del 10%. La exposición también difiere entre sectores. Como era de esperar, las industrias intensivas en energía, especialmente los petroquímicos, el aluminio, los fertilizantes y los semiconductores, son particularmente vulnerables. A partir de ahí, la interrupción podría extenderse a los sectores de fabricación y procesamiento a través de las redes de producción mundiales. Dado el papel de Asia como centro mundial de fabricación, la disminución de la producción industrial en la región podría tener un impacto generalizado.

Por el contrario, los riesgos de la interrupción de las exportaciones de bienes industriales y de otro tipo de los países del Golfo parecen más contenidos. Estos bienes representan menos del 1% del total de las importaciones no energéticas para la mayoría de las economías de mercados avanzados y emergentes, con la India como una excepción notable. Sin embargo, cuando surgen cuellos de botella en los insumos industriales clave, estos podrían conducir de nuevo a efectos secundarios dentro de las cadenas de valor. Por lo tanto, para los productos donde los países del Golfo tienen una gran huella global, como fertilizantes, aluminio y productos petroquímicos, estos riesgos de efectos secundarios son, sin embargo, sustanciales. Por ejemplo, la interrupción de los suministros del Golfo podría eliminar alrededor de un tercio de la producción mundial de helio y una quinta parte de la producción mundial de metanol. Esto podría afectar gravemente a los sectores conexos, como los semiconductores, los insumos aeroespaciales y los industriales, en particular en Asia.

Riesgos cuantificadores: energía e interrupciones más amplias del suministro

Para comprender mejor estos efectos, cuantificamos los riesgos para dos desarrollos potenciales diferentes relacionados con las exportaciones de los países del Golfo: un escenario con interrupción de los bienes energéticos y un escenario amplio en el que también se interrumpe el flujo de bienes industriales y de otro tipo.

El primer escenario supone que las exportaciones de bienes energéticos del Golfo, incluido el gas, el petróleo crudo y los productos refinados del petróleo, se interrumpen total y persistentemente. También asumimos que los amortiguadores nacionales, como las reservas estratégicas de petróleo y gas, no están disponibles para proteger a los hogares y las empresas de la crisis del suministro de energía.

El segundo escenario de interrupción amplio extiende el impacto a las exportaciones de bienes industriales y de otro tipo de los países del Golfo. Esto incluye elementos como fertilizantes y helio. Si bien suponemos que, en el primer escenario, las empresas pueden ser capaces de sustituir los insumos por fuentes alternativas de energía, en el segundo caso, la sustitución de las importaciones es más limitada. Este segundo escenario pone de relieve la vulnerabilidad de las cadenas de suministro mundiales y la transmisión internacional del choque de suministro.

El personal del Eurosistema ya ha incorporado los efectos del aumento de los precios mundiales de la energía en el crecimiento y la inflación en el escenario de Oriente Medio en las proyecciones macroeconómicas de junio de 2026 para la zona del euro. Nuestros dos escenarios de interrupción capturan las pérdidas adicionales de los mercados energéticos fragmentados y la escasez física, dependiendo de los vínculos comerciales directos e indirectos con los países del Golfo.

Evaluamos estos escenarios utilizando dos enfoques de modelización, que son complementarios en su capacidad para cuantificar las exposiciones entre países a interrupciones del suministro y fluctuaciones a mediano plazo.

El primer modelo es un marco comercial estático multipaís, multi-sector. Se rastrea cómo las persistentes interrupciones del suministro originadas en regiones y bienes específicos afectan a las redes de producción y la actividad económica. Se calibra en un gran conjunto de economías avanzadas y emergentes con vínculos de insumos y resultados en todos los sectores y países.Nuestras estimaciones de producción en riesgo tienen un límite superior e inferior, dependiendo de si los productores pueden sustituir fácilmente las importaciones perturbadas. Esto nos permite medir dos situaciones: una en la que las empresas pueden reemplazar fácilmente los insumos (estimación del daño en el mejor de los casos) y una en la que la producción no se ajusta rápidamente (la peor estimación del daño).

En segundo lugar, utilizamos un modelo detallado y dinámico que incluye cambios lentos de precios, reacciones del banco central y cadenas de suministro para ver cómo los choques afectan el crecimiento y la inflación con el tiempo.

Las interrupciones energéticas plantean los mayores riesgos macroeconómicos

El análisis estático muestra que las economías asiáticas enfrentarían las mayores pérdidas de producción en el escenario de interrupción de energía, liderado por Corea del Sur (hasta el 11%), India (alrededor del 8%) y Japón (alrededor del 7%), seguidos por las economías de la ASEAN (hasta el 5%). Las pérdidas para la zona del euro son menores, pero aún materiales, alcanzando hasta el 3%. El daño adicional debido a la escasez de bienes no energéticos asumidos en el escenario general es generalmente limitado para la mayoría de las economías avanzadas, pero más pronunciado para la India. Si suponemos que los productores son más capaces de sustituir los insumos perdidos, las pérdidas son mucho más leves; por ejemplo, las pérdidas de producción de la zona del euro ascienden al 0,4% en el escenario de interrupción de energía y al 0,6% en el escenario de interrupción general.

Las interrupciones físicas amplifican el impacto en el crecimiento y la inflación (especialmente para China)

Las simulaciones dinámicas muestran que más allá del efecto del cierre del Estrecho de Ormuz sobre los precios mundiales de la energía, las interrupciones de la energía pueden reducir el PIB y aumentar la inflación de los precios. China se vería más gravemente afectada que la zona del euro o Estados Unidos. Esto refleja la mayor exposición de China a los insumos de petróleo y gas de origen del Golfo. Los impactos máximos en el PIB y la inflación ocurrirían en 2027, pero con efectos adversos significativos en el crecimiento ya sentido en 2026 y la inflación que persiste hasta 2028. En 2026 y 2027 se prevé que el crecimiento del PIB sea de 0,8 y 1,1 puntos porcentuales más bajo en China, y 0,3 puntos porcentuales más bajo en la zona del euro y 0,1 puntos porcentuales más bajo en los Estados Unidos en ambos años.

También se prevé que la inflación de los precios al consumidor sea más alta, alcanzando su punto máximo en 2027 en 2,3 puntos porcentuales en China, 0,9 puntos porcentuales en la zona del euro y 0,3 puntos porcentuales en los Estados Unidos. Si bien el efecto sobre la actividad económica se desintegra en parte después de la pérdida inicial, la inflación sigue siendo persistentemente más alta. Esto se debe a que la capacidad de producción de energía se ve afectada por la reducción de las exportaciones de energía del Golfo, con los efectos secundarios que atraviesan las cadenas de suministro, ya que la escasez de insumos intermedios conduce a aumentos más amplios de los precios.

En el amplio escenario de interrupción, las restricciones a los insumos no energéticos amplifican aún más los efectos y hacen que la inflación sea más persistente, alcanzando su punto máximo en 2027. El mecanismo importa, porque algunos insumos de origen del Golfo son difíciles de sustituir y se encuentran aguas arriba en las redes de producción. Una combinación de los dos escenarios de interrupción reduciría el crecimiento del PIB en alrededor de 0,4 puntos porcentuales en la zona del euro en 2026, 0,9 puntos porcentuales en China y 0,1 puntos porcentuales en los Estados Unidos y aumentaría la inflación en 1,3 puntos porcentuales en la zona del euro, 2,6 puntos porcentuales en China y 0,5 puntos porcentuales en los Estados Unidos en el pico en 2027.

Por qué importan las cadenas de suministro

En general, las simulaciones destacan cómo el análisis de escenarios permite evaluar las implicaciones macroeconómicas de los riesgos geopolíticos que van más allá de los efectos directos de los precios y la incertidumbre de la energía más altos.

Aunque el reciente alivio de las tensiones reduce la probabilidad de que el escenario específico de interrupción del Golfo se considere aquí materializado, el ejercicio subraya que, si los choques geopolíticos perjudicaran el suministro físico de energía y otros insumos intermedios, los costos macroeconómicos podrían aumentar materialmente a través de las redes de producción mundiales. Estos riesgos serían mayores si las interrupciones resultaran persistentes, particularmente si los países agotaban las reservas de energía y las empresas se enfrentaban a limitaciones más estrictas en el abastecimiento de insumos críticos.

Por lo tanto, el análisis señala la importancia de supervisar tanto la exposición directa a la energía como las dependencias indirectas de la cadena de suministro, preservar las reservas adecuadas y reforzar la planificación de contingencias para los sectores que dependen de insumos ascendentes difíciles de sustituir. En términos más generales, ilustra cómo el análisis de escenarios puede complementar las proyecciones de referencia mediante el seguimiento de los canales a través de los cuales los choques geopolíticos pueden afectar la producción y la inflación.


Las finanzas se están acelerando, pero con mayores riesgos

Los reguladores están acostumbrados a que las crisis financieras se desarrollen a lo largo de semanas o meses. Ese plazo ya no existe.

En declaraciones desde Tokio, Martin Moloney, subsecretario general del Consejo de Estabilidad Financiera (FSB), advirtió que el comercio impulsado por IA, los mercados de criptomonedas y los activos tokenizados están acelerando los riesgos financieros a un ritmo sin precedentes. Las corridas bancarias, los desplomes del mercado y las crisis de liquidez pueden ocurrir ahora en cuestión de horas, lo que dificulta la capacidad de reacción oportuna de los reguladores.

La solución no reside únicamente en normas más estrictas, sino en un cambio fundamental en la forma en que operan los reguladores. Moloney recalcó que los nuevos actores del mercado deben ser supervisados ​​antes de que alcancen un tamaño excesivo, y no después. Sin embargo, su supervisión no es suficiente: los reguladores necesitan la experiencia adecuada para comprender las tecnologías que impulsan la innovación financiera. La IA, la cadena de bloques y los activos digitales ya no son desarrollos marginales, y no comprender sus riesgos podría dejar a los reguladores indefensos para intervenir en los momentos más críticos.

Para complicar aún más la situación, los procesos regulatorios obsoletos ralentizan la supervisión. Gran parte de la supervisión todavía depende de la recopilación manual y lenta de datos, mientras que los mercados financieros operan ahora en tiempo real. Para que los reguladores puedan mantenerse al día, necesitan mejores herramientas y un acceso más rápido a datos fiables y estructurados.

En un sistema que evoluciona tan rápidamente, la información lo es todo. Los reguladores necesitan datos estructurados, estandarizados y de alta calidad, no solo para responder a las crisis, sino también para anticiparlas. Sin ellos, actúan a ciegas. El último trabajo del FSB sobre IA, criptomonedas y tokenización es un paso en la dirección correcta, pero el verdadero desafío reside en si los reguladores podrán actuar al ritmo de los riesgos que intentan contener.

Atención a la velocidad: cómo los reguladores pueden prepararse para un sistema financiero más rápido.

A medida que la tecnología avanza a un ritmo que puede parecer sin precedentes, el sector financiero se encuentra en una encrucijada. Las innovaciones relacionadas con blockchain, la IA y los pagos digitales prometen revolucionar los servicios financieros. Sin embargo, los principios fundamentales de las finanzas —la gestión de riesgos, la información fiable y las contrapartes de confianza— deben seguir siendo nuestra base.

Hoy analizaré cómo esta perspectiva sustenta el trabajo del FSB centrado en la innovación tecnológica, ayudándonos a aprovechar los beneficios de la innovación al tiempo que salvaguardamos la estabilidad financiera.

Las actividades financieras han evolucionado a lo largo de los siglos, marcadas por innovaciones financieras recurrentes como la contabilidad por partida doble o los swaps de tipos de interés, y por innovaciones tecnológicas como el telégrafo e internet. Cada periodo de innovación conlleva oportunidades y riesgos. Sostengo que las innovaciones que vemos hoy son más tecnológicas que financieras: muchas de las nuevas tecnologías con las que lidiamos trascienden los servicios financieros y tienen implicaciones que van mucho más allá de la estabilidad financiera.

Sin embargo, estos cambios tecnológicos prometen transformar los servicios financieros. ¿Cuáles son las implicaciones y los desafíos que estos cambios plantean para la estabilidad financiera y cómo debemos gestionarlos?

Las actividades económicas básicas del sistema financiero para financiar la economía real permanecen prácticamente inalteradas; unas finanzas saludables se rigen por los tres parámetros clave que he mencionado en relación con la gestión de riesgos, el procesamiento de la información y la confianza.

Asumir riesgos financieros es esencial para obtener resultados económicos saludables, como, por ejemplo, pedir un préstamo para construir una fábrica, que un agricultor se proteja contra el riesgo de que los precios de sus cosechas bajen en el momento de la cosecha, o buscar inversión para nuevas ideas.

Gestionar estos riesgos de forma segura requiere que la empresa tenga la capacidad de reembolsar un préstamo o fijar el precio de un contrato de materias primas. Sin embargo, la asimetría de información es común en los mercados financieros. Por ejemplo, entre ahorradores y prestatarios, ya que cada ahorrador no puede disponer de toda la información relevante para que cada prestatario tome una decisión acertada sobre si invertir o prestar su dinero. Los intermediarios financieros gestionan esta asimetría de información mediante la debida diligencia y el seguimiento de los riesgos.

El sistema financiero se basa en la confianza. A menudo podemos confiar en los grandes participantes del sistema financiero porque mantener una sólida reputación como intermediario confiable es más rentable que traicionar esa confianza.

Pero el riesgo debe ser proporcional a la tolerancia al riesgo, la información debe ser fiable y la confianza es siempre frágil. La historia de las finanzas está repleta de auges, caídas y pánicos que demuestran lo que puede salir mal.

La regulación ha surgido porque se ha demostrado repetidamente su necesidad para que estos tres parámetros funcionen. Me atrevería a decir que la regulación es necesaria para las finanzas, al igual que el petróleo lo es para un automóvil. Pero sé que, si digo eso, alguien señalará que los autos eléctricos no necesitan petróleo. ¿Podría la tecnología eliminar la necesidad de regulación? Lo dudo mucho, así que quizás la analogía no funcione tan bien, pero se entiende la idea. El FSB ha publicado recientemente varios informes sobre IA, tokenización y criptoactivos. Estos informes destacan que las vulnerabilidades subyacentes son similares a las de las finanzas tradicionales: la tokenización de bienes raíces puede causar desajustes de liquidez, ya que los tokens se negocian rápidamente mientras que los activos subyacentes permanecen ilíquidos, lo que plantea riesgos significativos durante la tensión del mercado. Los intermediarios multifuncionales de criptoactivos a menudo realizan operaciones con alto apalancamiento, lo que aumenta el riesgo de pérdidas sustanciales y un comportamiento errático por su parte en mercados volátiles. Estas nuevas tecnologías también plantean mayores riesgos operativos, como el incidente de 2023 en el que una importante plataforma de tokenización sufrió un fallo en un contrato inteligente, lo que provocó la congelación de activos por valor de millones de dólares y la interrupción de las operaciones del mercado. Estas innovaciones también afectan a la estabilidad financiera a través de la interconexión, los efectos en la confianza y los efectos en la riqueza. Por ejemplo, los algoritmos de negociación basados ​​en IA pueden amplificar el comportamiento gregario, como se observó durante la corrección del mercado de 2024, cuando las ventas masivas simultáneas exacerbaron la volatilidad del mercado.

Detrás de cada innovación tecnológica, encontramos riesgos conocidos.

El principio fundamental del FSB para abordar la innovación es que, si las actividades económicas subyacentes son las mismas, es probable que los riesgos también lo sean, y deberían aplicarse regulaciones similares. El segundo principio es la neutralidad tecnológica, que permite que el mercado decida sobre las innovaciones. Estos principios, si bien son válidos, presentan dificultades en la práctica.

Calcular cuándo los riesgos son los mismos es complejo. Los riesgos de invertir en bitcoin no son iguales para un fondo de pensiones bien asesorado que para inversores minoristas mal asesorados. La neutralidad tecnológica implica permitir la innovación que cumpla con las regulaciones existentes sin obstaculizar los avances tecnológicos. Pero si la innovación traslada más riesgo a clientes desinformados, mantener la «neutralidad tecnológica» podría interpretarse como una priorización de la estabilidad financiera sobre la protección del consumidor, lo que podría no parecer neutral para dichos clientes.

 Por muy complejos que puedan ser los detalles en la práctica, una cosa está clara en una era donde el procesamiento de la información es fundamental para la innovación tecnológica: estas innovaciones aumentan la velocidad con la que se gestionan los riesgos, la información y la confianza.

Por ejemplo, una caída repentina en el valor de un activo tokenizado puede afectar de inmediato a las carteras a nivel mundial. La IA puede provocar un comportamiento gregario, con una proporción potencialmente mayor de participantes del mercado ajustando sus carteras de forma similar al mismo tiempo, lo que conlleva mayores fluctuaciones en los precios de los activos.

La IA también podría brindar oportunidades para automatizar y agilizar gran parte de las actividades que realizan los intermediarios financieros para recopilar, analizar e interpretar información y así tomar decisiones para sus clientes. La mayor disponibilidad de información financiera inmediata podría reforzar o intensificar la transmisión del riesgo.    

Finalmente, a medida que aumenta la velocidad del riesgo y la información, también aumenta la velocidad con la que se puede ganar o perder la confianza. El dinero puede entrar o salir rápidamente de los proyectos, provocando fluctuaciones significativas en el precio de los activos o pánicos bancarios más rápidos, como se vio con Credit Suisse y Silicon Valley Bank. Y no olvidemos el potencial de las redes sociales para acelerar futuras fugas de depósitos o corridas bancarias en entidades no bancarias similares que ofrecen liquidez inmediata mediante la propagación de información, incluidos rumores o información falsa.

Me gustaría ofrecer cuatro observaciones a las autoridades reguladoras para abordar la innovación tecnológica en los servicios financieros y superar estos desafíos:

En primer lugar, las nuevas tecnologías suelen atraer a nuevos participantes, lo que exige una rápida integración regulatoria. Los reguladores deben actuar con celeridad para incorporar a estos actores al marco regulatorio, como se observa con los criptoactivos. A menudo se argumenta que la regulación debe adaptarse a la innovación, y no al revés. Este argumento sostiene que debemos aliviar la carga regulatoria de los innovadores que no están familiarizados con la regulación financiera para que puedan innovar. No pretendo desestimar este argumento por completo, pero quienes lo defienden también deben trazar el camino para que los innovadores accedan al ámbito regulado. Me parece que aún queda mucho por reflexionar sobre cómo facilitar la entrada de empresas innovadoras en sectores altamente regulados, como los servicios financieros.

En segundo lugar, las autoridades reguladoras deben invertir en conocimiento, personal y recursos para comprender, evaluar y supervisar las tecnologías emergentes. Si bien el trabajo del FSB en estas áreas y los informes que publicamos constituyen un paso crucial, es igualmente importante que los reguladores y supervisores que interactúan diariamente con las instituciones financieras cuenten con el conocimiento y las herramientas necesarias para comprender y gestionar el impacto de estas nuevas tecnologías. Esto no es trivial. En gran medida, la supervisión cotidiana aún se basa predominantemente en el análisis físico de registros en papel y entrevistas presenciales. La presentación de informes de datos regulatorios continúa siguiendo un modelo propio del siglo XX. De cara al futuro, el proceso para convertirse en un regulador competente seguirá requiriendo un profundo conocimiento de los riesgos financieros, pero las habilidades del regulador sin duda deberán ampliarse al ritmo de la innovación financiera. Sospecho que más reguladores necesitarán comprender mejor la tecnología blockchain, la ciencia de datos y los modelos de IA para regular y supervisar eficazmente sus instituciones financieras. Debemos tener claro que, independientemente de los desafíos adicionales que presente la tecnología, también ofrece posibles soluciones. La forma tradicional en que estructuramos nuestros presupuestos regulatorios, financiamiento y reclutamiento puede no ser la más adecuada para afrontar estos desafíos, pero las soluciones se encuentran en la misma tecnología que nos preocupa. Debemos comprender claramente la necesidad de invertir e innovar en el ámbito de RegTech y SupTech.

En tercer lugar, aunque el sector financiero siga funcionando como siempre, el hecho de que lo haga de maneras aparentemente nuevas puede generar una considerable incertidumbre jurídica. Hemos visto cómo muchas jurisdicciones se han visto envueltas en esta incertidumbre, por ejemplo, respecto a si los criptoactivos son, legalmente, valores o no. Este problema suele interactuar con los dos anteriores: cuando existe incertidumbre sobre cómo equilibrar la facilitación de la innovación con la protección de los clientes y del sistema, se observa una reticencia a actuar para aclarar las obligaciones legales. Dicha reticencia se ha convertido en una parte importante del patrón de respuestas a la innovación tecnológica en los servicios financieros y puede estar estrechamente relacionada con el ciclo inherentemente más largo que requieren los cambios legislativos o normativos para adaptarse a la innovación tecnológica.

Quizás esa vacilación no perjudique demasiado la estabilidad financiera cuando los innovadores tienen un éxito limitado, pero ya hemos visto la vertiginosa velocidad de la innovación en el ámbito de las comunicaciones y las redes sociales. Si se logran ciertas conexiones de red y determinados niveles de escala, la adopción masiva y los actores dominantes del mercado surgen antes de que existan marcos regulatorios eficaces. Una vacilación similar para eliminar la incertidumbre jurídica, combinada con los efectos de red, podría dar lugar a una acumulación silenciosa de riesgos para la estabilidad financiera ante nuestros propios ojos. Nadie debería jugar con fuego, y eso podría ocurrir si los gobiernos demoran en abordar la acumulación de riesgos en los principales mercados financieros.

Finalmente, las autoridades deben prepararse y comprender los riesgos de un sistema financiero que se mueve más rápido de lo habitual. A medida que las instituciones financieras mejoran sus capacidades y aprovechan la innovación tecnológica para automatizar procesos y ofrecer servicios con mayor rapidez, los reguladores deben considerar cómo identificar y medir los riesgos que se propagan con mayor celeridad, responder con mayor rapidez a la acumulación de apalancamiento o a los desequilibrios de liquidez en el sistema o, como vimos con Silicon Valley Bank y Credit Suisse, responder a las fallas y al estrés sistémico que surgen con gran rapidez. En particular, los reguladores y los responsables políticos deben estar preparados para gestionar crisis que surgen en días u horas en lugar de semanas y meses, y donde el flujo de información a los mercados es prácticamente instantáneo. El fin de semana de crisis podría ser cosa del pasado en un futuro próximo.

Los sistemas de regulación financiera no necesitan reformas drásticas ni cambios radicales para adaptarse a estas tecnologías emergentes, ya que los riesgos subyacentes son los mismos: sabemos cómo regularlos y supervisarlos. Sin embargo, resulta evidente que los reguladores deben estar preparados para comprender, responder y ajustar con rapidez sus marcos y mecanismos de supervisión de estas tecnologías emergentes, de modo que nuestros sistemas financieros puedan aprovechar sus beneficios al tiempo que controlan los riesgos.

La falta de respuesta rápida puede provocar la fragmentación de los mercados financieros globales, como ocurre con algunas actividades de criptoactivos que eluden la regulación y operan sin obtener las aprobaciones regulatorias correspondientes. El Consejo de Estabilidad Financiera (FSB, por sus siglas en inglés), gracias a su amplia membresía, se encuentra en una posición privilegiada para desarrollar respuestas políticas consensuadas internacionalmente, compartir información y fortalecer la capacidad de los reguladores financieros para que sean más ágiles y se preparen para un sistema financiero más dinámico. Nuestros miembros, y la comunidad reguladora financiera en general, deben mantener su compromiso con la implementación de políticas y recomendaciones acordadas internacionalmente para abordar estos riesgos y colaborar para garantizar que los beneficios de las innovaciones financieras superen los riesgos potenciales si nuestra reacción es demasiado lenta.